Laminutebusiness.fr : les bases de la gestion d’entreprise
Vous cherchez des repères sur la gestion d’entreprise avec La Minute Business ? Retenez ceci : gérer consiste à suivre ses ventes, ses dépenses et sa trésorerie pour prendre des décisions. La comptabilité fournit une partie des chiffres ; le pilotage les transforme en actions, comme ajuster un prix ou reporter un achat.
La Minute Business est un magazine en ligne consacré à l’entreprise. Il propose notamment des contenus sur la finance et un calculateur de TVA gratuit. Pour passer de la lecture à la pratique, commencez par trois questions : l’activité est-elle rentable, combien reste-t-il sur le compte et quelles dépenses arrivent bientôt ?
Gestion, comptabilité et pilotage : qui fait quoi ?
La comptabilité classe les opérations : ventes, achats, emprunts ou encore rémunérations. Elle sert à produire des documents qui décrivent la situation et l’activité de l’entreprise. Le plan comptable général organise les comptes en sept classes, un classement utile pour retrouver la nature des opérations.
La gestion couvre un champ plus large. Elle comprend la préparation d’un budget, le suivi des paiements, l’organisation du travail et les choix d’investissement. Le pilotage est la partie décisionnelle : il consiste à comparer les résultats aux objectifs, puis à agir.
Par exemple, une facture client enregistrée en comptabilité augmente les ventes de la période. Pour la gestion, il faut aussi savoir quand elle sera payée et si son montant couvre les coûts engagés. Une vente rentable sur le papier peut créer une tension de trésorerie si le client paie après les fournisseurs.
Les documents à lire pour comprendre son entreprise
| Document | Ce qu’il montre | Question utile |
|---|---|---|
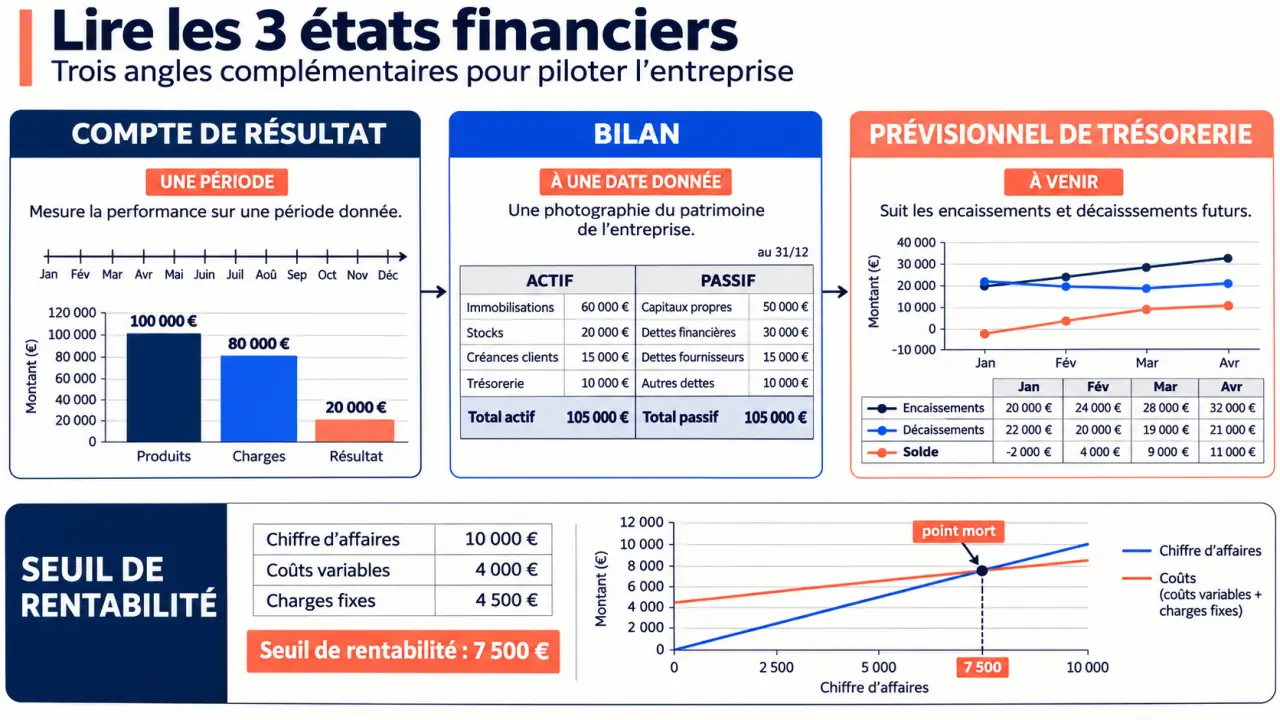
| Compte de résultat | Les produits et les charges sur une période | L’activité a-t-elle dégagé un bénéfice ou une perte ? |
| Bilan | Le patrimoine et les ressources à une date donnée | Que possède l’entreprise et que doit-elle ? |
| Prévisionnel de trésorerie | Les encaissements et les décaissements attendus | Y aura-t-il assez d’argent pour payer les prochaines échéances ? |
Lire le compte de résultat sans se perdre
Partez du chiffre d’affaires, puis examinez les principales charges : achats, frais extérieurs, personnel, impôts et autres coûts. La différence entre l’ensemble des produits et des charges donne le résultat net. Un résultat positif indique un bénéfice ; un résultat négatif, une perte.
Ne confondez pas bénéfice et argent disponible. Une facture de vente peut compter dans le résultat alors que son règlement n’est pas encore arrivé. De même, le remboursement du capital d’un emprunt réduit la trésorerie sans être une charge du compte de résultat.
Lire le bilan en trois étapes
- Regardez l’actif : il comprend notamment les équipements, les stocks, les créances clients et la trésorerie.
- Regardez le passif : il présente notamment les capitaux propres et les dettes envers les banques, les fournisseurs ou les organismes sociaux.
- Comparez les créances et la trésorerie aux dettes à payer prochainement. Une entreprise qui possède du matériel peut manquer de liquidités pour régler ses factures.
Le bilan est une photographie à la date de clôture. Le compte de résultat raconte, lui, l’activité sur une période. Ils se complètent : aucun ne remplace un calendrier des paiements à venir.
Les indicateurs à suivre pour décider
Commencez par ces indicateurs, puis ajoutez-en lorsque vous savez quelle décision ils éclairent.
- Chiffre d’affaires : il mesure les ventes, mais pas le bénéfice. Comparez-le aux périodes précédentes et à votre objectif.
- Marge commerciale : pour une activité de négoce, elle correspond aux ventes de marchandises moins leur coût d’achat consommé. Elle aide à apprécier ce qui reste avant les autres charges.
- Trésorerie disponible : c’est l’argent mobilisable pour payer les dépenses. Suivez aussi les encaissements attendus et les factures en retard.
- Excédent brut d’exploitation, ou EBE : il donne une indication sur la performance de l’activité avant certains éléments financiers et comptables.
- Seuil de rentabilité : c’est le niveau de ventes à atteindre pour couvrir les charges dans les hypothèses retenues.
D’autres mesures servent à approfondir l’analyse. La valeur ajoutée aide à comprendre la richesse créée par l’activité. La capacité d’autofinancement donne une indication sur les ressources internes potentielles, mais elle ne correspond pas au solde bancaire.
Exemple : calculer un seuil de rentabilité simple
Imaginons une petite activité de vente de produits. Sur un mois, elle réalise 10 000 € de chiffre d’affaires. Les coûts variables liés aux produits vendus représentent 4 000 €, et les charges fixes retenues dans cet exemple s’élèvent à 4 500 €. Tous les montants sont supposés hors TVA et l’exemple simplifie les autres charges.
| Calcul | Résultat |
|---|---|
| Marge sur coûts variables : 10 000 € − 4 000 € | 6 000 € |
| Taux de marge sur coûts variables : 6 000 € ÷ 10 000 € | 60 % |
| Seuil de rentabilité : 4 500 € ÷ 60 % | 7 500 € de ventes mensuelles |
| Résultat simplifié : 6 000 € − 4 500 € | 1 500 € |
Avec ces hypothèses, l’activité couvre ses charges à partir de 7 500 € de ventes mensuelles. La marge de sécurité est de 2 500 € par rapport aux ventes réalisées. Si le coût d’achat augmente ou si les prix baissent, le taux de marge change et le seuil doit être recalculé.
Ce résultat ne dit pas combien d’argent se trouve en banque. Si une partie des clients paie le mois suivant, il faut financer les achats et les charges entre-temps. C’est pourquoi le tableau de trésorerie reste indispensable.
Quels leviers fiscaux et financiers examiner ?
Statut juridique et mode d’imposition
Le choix d’une structure influence la protection sociale du dirigeant, les règles de fonctionnement et les possibilités fiscales. La SAS et la SARL, par exemple, diffèrent par l’organisation des décisions et par le statut social du dirigeant, deux points à comparer avant de choisir.
La différence entre impôt sur le revenu et impôt sur les sociétés est un autre point de départ. Dans le premier cas, le résultat est en principe imposé entre les mains de l’entrepreneur ou des associés concernés ; dans le second, la société est imposée sur son bénéfice, puis les sommes perçues par le dirigeant ou les associés peuvent avoir leur propre traitement fiscal et social. Les options accessibles dépendent notamment de la structure choisie.
Rémunération, dividendes et charges
Une rémunération et des dividendes ne répondent pas au même besoin. La première peut apporter un revenu régulier et s’accompagne de cotisations et de droits sociaux propres au statut du dirigeant. Les dividendes correspondent à une distribution décidée dans le cadre applicable à la société ; ils ne remplacent pas automatiquement une protection sociale. Comparez le coût pour la société, le montant reçu et les droits associés avant de choisir.
Pour les dépenses, conservez une pièce justificative et distinguez les achats professionnels des dépenses personnelles. Une charge déductible est une dépense qui remplit les conditions fiscales pour réduire le résultat imposable. Toute sortie d’argent n’est pas nécessairement déductible immédiatement : un équipement durable peut notamment être traité comme une immobilisation et réparti sur plusieurs exercices.
Des dispositifs comme le crédit d’impôt recherche ou le crédit d’impôt innovation peuvent concerner certaines entreprises qui engagent des dépenses éligibles. Ils supposent d’identifier les travaux concernés et de conserver les éléments qui les documentent. Une holding, société qui détient des participations dans d’autres sociétés, relève quant à elle d’une réflexion plus avancée : elle ajoute aussi des coûts et des obligations de gestion.
Mettre en place une routine de gestion
Un tableur suffit pour démarrer si les données restent à jour. Un logiciel de facturation ou de comptabilité devient utile lorsque le volume augmente, que plusieurs personnes interviennent ou que les rapprochements manuels prennent trop de temps.
- Chaque semaine : notez le solde bancaire, les paiements attendus, les factures à régler et les retards clients.
- Chaque mois : comparez ventes, principales charges et marge au budget. Expliquez les écarts avant de modifier vos objectifs.
- Avant un engagement important : ajoutez son coût et son calendrier de paiement à la prévision de trésorerie. Testez aussi un scénario de ventes plus faibles.
- À la clôture : rapprochez votre lecture du bilan et du compte de résultat, puis utilisez ces chiffres pour préparer la période suivante.
Pour choisir un outil, partez du problème à résoudre : créer des devis, relancer les impayés, suivre la TVA ou partager les pièces comptables. Regardez ensuite s’il permet d’exporter les données et si son prix reste adapté au nombre d’utilisateurs. Un calculateur de TVA aide à passer d’un montant hors taxes à un montant toutes taxes comprises, sans remplacer le suivi des déclarations.
Questions fréquentes sur la gestion d’entreprise
Une entreprise rentable peut-elle manquer de trésorerie ?
Oui. Elle peut avoir vendu avec une marge suffisante mais attendre le paiement de ses clients, tandis que les salaires, les fournisseurs et les échéances d’emprunt arrivent. Un prévisionnel d’encaissements et de décaissements permet d’anticiper ce décalage.
Quel document préparer avant de lancer son activité ?
Un compte de résultat prévisionnel aide à tester la rentabilité. Complétez-le par un plan de trésorerie mensuel : il montre quand les dépenses doivent être payées et quand les ventes devraient réellement être encaissées.
Par quoi commencer quand on débute ?
Rassemblez vos relevés bancaires, vos factures et vos échéances. Construisez ensuite un tableau avec les ventes, les principales charges et la trésorerie prévue.
Quelles ressources approfondir ensuite ?
Avancez dans cet ordre : le compte de résultat, le bilan, le plan de trésorerie, puis la TVA et le choix du statut et du mode d’imposition. Les contenus de La Minute Business sur la finance et son calculateur de TVA peuvent accompagner les deux dernières étapes.