Prêt création entreprise : solutions, apport et démarches
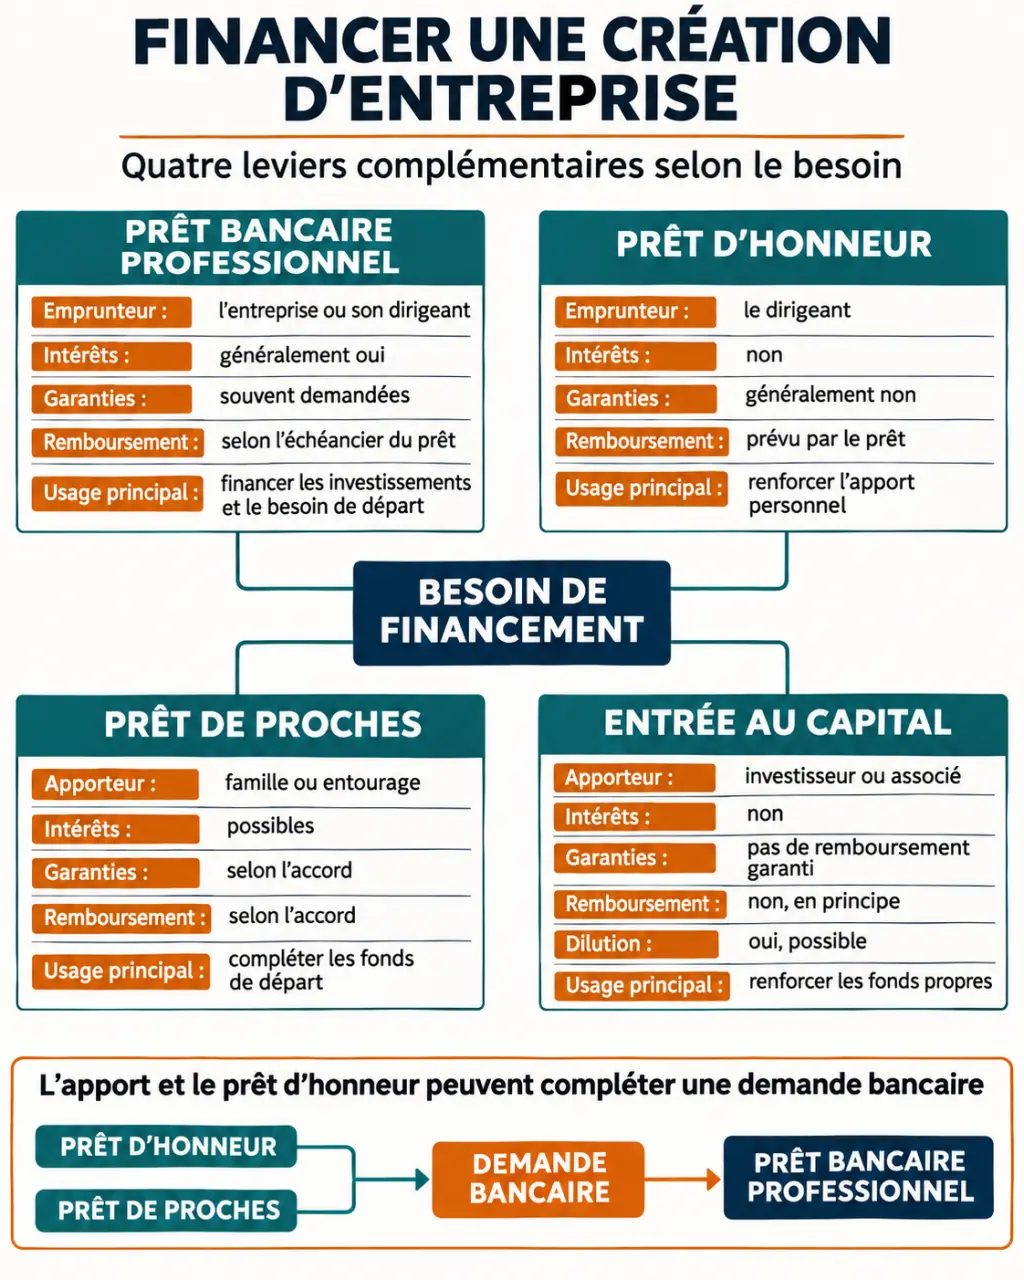
Pour financer une création d’entreprise, vous pouvez solliciter un prêt bancaire professionnel, un prêt d’honneur ou encore un prêt auprès de vos proches. Ces solutions peuvent se compléter : le prêt d’honneur, accordé au créateur à titre personnel, peut notamment renforcer son apport avant une demande à la banque.
Quel prêt choisir pour créer votre entreprise ?
| Solution | Emprunteur et coût | Intérêt principal | Point de vigilance |
|---|---|---|---|
| Prêt bancaire professionnel | L’entreprise emprunte et paie des intérêts et frais éventuels. | Financer un investissement ou une partie des besoins de trésorerie sans ouvrir le capital. | Remboursement, garanties et assurance éventuelle. |
| Prêt d’honneur | Le porteur de projet emprunte personnellement, sans intérêts ni garanties personnelles dans les dispositifs présentés. | Renforcer son apport et appuyer une demande bancaire. | Sélection du projet et remboursement personnel. |
| Prêt de proches | Le créateur emprunte auprès d’une personne de son entourage ; les modalités sont à fixer entre eux. | Compléter le financement sans faire entrer un investisseur. | Formalisation, déclaration éventuelle et risque pour la relation. |
| Entrée au capital | Un investisseur apporte des fonds et reçoit des parts ou actions. | Renforcer les fonds propres sans échéance de prêt sur cet apport. | Partage du capital et, potentiellement, des décisions. |
Le prêt bancaire professionnel : financer les besoins de l’entreprise
La banque prête à l’entreprise une somme qu’elle rembourse suivant un échéancier. Le crédit peut couvrir des machines, de l’outillage, un véhicule, des logiciels, des stocks ou certains besoins de trésorerie. Son montant et sa durée dépendent du projet et de la capacité de l’entreprise à rembourser.
Ce financement ne donne pas de parts de votre société à la banque. En revanche, il crée une dette : les échéances restent dues même si le chiffre d’affaires démarre plus lentement que prévu.
Le taux peut être fixe, connu dès le départ, ou variable, susceptible d’évoluer suivant les conditions du contrat. Un différé de capital peut aussi être prévu : pendant cette période, vous ne remboursez pas encore le capital, mais des intérêts et des frais d’assurance peuvent rester dus. Ce report allège le démarrage sans effacer la dette.
Comment comparer deux propositions ?
Demandez un échéancier et comparez, pour un même montant emprunté :
- la durée et le montant de chaque échéance, y compris après un éventuel différé ;
- le taux et sa nature, fixe ou variable ;
- les frais de dossier, de garantie et le coût de l’assurance éventuelle ;
- le montant total à rembourser et les conditions d’un remboursement anticipé ;
- les garanties exigées et leur portée pour votre patrimoine personnel.
Un indicateur de coût global tel que le TEG aide à comparer les offres lorsqu’il intègre les frais applicables. Lisez aussi le détail : une mensualité plus basse peut simplement résulter d’une durée plus longue et d’un coût total supérieur.
Le prêt d’honneur : un apport complémentaire pour le créateur
Contrairement au prêt professionnel, le prêt d’honneur est accordé à vous personnellement, et non à votre entreprise. Vous restez donc responsable de son remboursement. Dans les dispositifs présentés ici, il est sans intérêts et sans garanties personnelles.
Vous pouvez utiliser les fonds pour renforcer votre apport au projet. Cet apport peut améliorer la présentation de votre plan de financement et faciliter la recherche d’un crédit bancaire. L’accord du réseau ne garantit toutefois pas celui de la banque.
Quels montants et à qui s’adresser ?
Les prêts d’Initiative France se situent habituellement entre 3 000 et 50 000 €. Ceux du Réseau Entreprendre se situent habituellement entre 15 000 et 50 000 €. Ces fourchettes ne constituent pas une promesse : le montant dépend du dispositif, du projet et de la sélection.
Adressez-vous à une association locale du réseau concerné. Vous préparez un dossier, puis présentez généralement votre projet devant un comité. La décision porte sur le projet et son porteur ; elle peut aussi s’accompagner d’un suivi. Un créateur ou un repreneur peut candidater, mais chaque réseau possède ses propres critères.
Peut-on obtenir un prêt de création sans apport personnel ?
Oui, c’est possible : l’apport personnel n’est pas une obligation absolue. Son absence rend néanmoins le financement plus difficile à construire si la banque estime que le projet ne dispose pas d’une marge suffisante face aux imprévus.
L’apport correspond aux fonds que vous mobilisez pour le projet, sans les confondre avec le crédit professionnel demandé. Il peut provenir de votre épargne ou être renforcé par un prêt d’honneur. Dans ce dernier cas, gardez en tête que l’argent devra aussi être remboursé par vous personnellement.
Sans épargne disponible, construisez un plan associant plusieurs leviers : réduire l’investissement initial, rechercher un prêt d’honneur, solliciter des proches ou envisager l’entrée d’un associé. Le crédit-bail peut également financer l’usage d’un équipement par des loyers plutôt que par un achat immédiat. Il ne supprime pas la charge mensuelle : intégrez-la au prévisionnel.
Combien emprunter et sur quelle durée ?
Partez du besoin total, puis retirez les ressources déjà mobilisées. Incluez les dépenses de lancement, les équipements, le stock initial et une réserve pour les dépenses à payer avant les premières rentrées d’argent. Ne dimensionnez pas votre demande sur le seul prix des machines.
La durée doit correspondre au besoin financé et aux rentrées attendues. Une durée plus longue réduit généralement les échéances à montant et taux identiques, mais augmente les intérêts versés. Une durée courte coûte généralement moins en intérêts, tout en pesant davantage chaque mois sur la trésorerie.
Exemple de plan de financement
Vous prévoyez 40 000 € de besoins au démarrage : 25 000 € d’équipement, 5 000 € de stock et 10 000 € de trésorerie initiale. Vous disposez de 8 000 € d’épargne et obtenez 7 000 € de prêt d’honneur. Le besoin bancaire restant est de 25 000 €.
Ce plan équilibre les ressources et les besoins, mais il ne suffit pas à prouver que le projet est finançable. Votre prévisionnel doit permettre de payer à la fois les échéances du crédit bancaire, celles du prêt d’honneur et les charges courantes. Testez aussi un démarrage moins rapide que prévu : la réserve de trésorerie doit pouvoir absorber ce décalage.
Garanties et assurance : quels risques prenez-vous ?
La banque peut demander une garantie pour réduire son risque. Une caution personnelle vous engage à payer dans les limites prévues par l’acte si l’entreprise ne rembourse pas. Son montant, sa durée et les sommes couvertes méritent autant d’attention que le taux.
Une contre-garantie peut intervenir dans certains montages, notamment avec Bpifrance, France Active ou SIAGI. Elle partage une partie du risque du prêteur, mais ne signifie pas automatiquement que vous êtes libéré de votre dette ou de votre caution.
Une assurance emprunteur peut également être demandée. Son coût s’ajoute alors à celui du financement. Examinez les risques couverts, les exclusions et la durée de couverture avant de comparer deux offres.
Comment préparer votre demande de prêt ?
- Chiffrez les besoins. Séparez les achats de départ, le stock et la trésorerie nécessaire au lancement.
- Présentez vos ressources. Distinguez épargne, prêt d’honneur sollicité, fonds de proches et crédit bancaire demandé. N’inscrivez pas un financement incertain comme définitivement acquis.
- Construisez un prévisionnel. Présentez vos ventes attendues, vos charges et votre trésorerie mois par mois au démarrage. Faites apparaître toutes les échéances de prêts et de loyers de financement.
- Documentez le projet. Préparez une présentation de l’activité, de votre expérience et de vos clients visés, ainsi que les devis des principaux investissements et les justificatifs de vos ressources.
- Rencontrez les financeurs. Un réseau de prêt d’honneur peut examiner votre dossier avant ou pendant vos démarches bancaires. Présentez le même plan de financement à chaque interlocuteur, en précisant l’état de chaque demande.
- Comparez les propositions écrites. Reprenez les échéances, frais, garanties et conditions de déblocage avant de vous engager.
En cas de refus, identifiez le point bloquant : apport insuffisant, prévisions trop optimistes ou charge de remboursement trop élevée. Vous pourrez alors réduire certains besoins, étaler le lancement ou retravailler le prévisionnel avant une nouvelle présentation.
Emprunter à un proche : quelles précautions ?
Fixez par écrit le montant, la date de versement, le calendrier de remboursement et, s’il y en a un, le taux d’intérêt. Précisez aussi ce qui se passe si une échéance ne peut pas être payée. Même dans un cadre familial, ce document protège les deux parties d’un désaccord sur les conditions du prêt.
Un écrit est requis pour un prêt de plus de 1 500 €. Au-delà de 5 000 €, le prêt doit être déclaré au service des impôts avec le formulaire 2062. Plusieurs prêts peuvent aussi entraîner cette déclaration lorsque leur total annuel dépasse 5 000 €, même si chacun est inférieur ou égal à ce montant.
Questions fréquentes sur le prêt création entreprise
Peut-on cumuler prêt bancaire et prêt d’honneur ?
Oui. Le prêt d’honneur peut renforcer les ressources apportées au projet, tandis que le prêt bancaire finance le solde. Les deux remboursements doivent figurer dans votre budget, même si l’un est personnel et l’autre contracté par l’entreprise.
Un prêt d’honneur remplace-t-il un prêt bancaire ?
Pas nécessairement. Il peut suffire pour un besoin limité, mais sert souvent de complément. Son montant dépend de la décision du réseau et ne couvre pas automatiquement la totalité du projet.
Peut-on associer crédit bancaire et crédit-bail ?
Oui. Par exemple, un crédit-bail peut porter sur un équipement tandis qu’un prêt bancaire finance d’autres besoins. Comparez le coût de chaque contrat et additionnez les loyers et échéances pour mesurer la charge réelle de l’entreprise.