La Chronique du Patron et la gestion d’entreprise : décider au-delà du rendement brut
La Chronique du Patron s’adresse aux entrepreneurs, dirigeants de TPE et PME et managers qui souhaitent mieux piloter leur activité. Son intérêt pour la gestion d’entreprise réside dans le rapprochement entre finance, stratégie et management : comprendre un indicateur, mesurer les conséquences d’un investissement et préparer un arbitrage. Pour en tirer parti, il faut toutefois distinguer les contenus pédagogiques, les outils de calcul et le conseil adapté à une situation particulière.
Une ressource de dirigeant, pas un substitut au conseil personnalisé
La Chronique du Patron couvre plusieurs dimensions de la vie d’entreprise : entrepreneuriat, finance, management d’équipe, développement commercial, marketing stratégique et leadership. Cette approche transversale répond à une réalité quotidienne : une décision commerciale peut accroître le chiffre d’affaires tout en fragilisant la trésorerie, tandis qu’un recrutement modifie les charges et la capacité de production.
Pour retrouver la plateforme, le domaine recherché est lachroniquedupatron.fr. Le parcours utile consiste à partir d’une question précise : financer une croissance, préserver une marge ou comparer des investissements. Un article devient alors un support de préparation, plutôt qu’une lecture sans traduction opérationnelle.
Il convient également de distinguer La Chronique du Patron de la Clinique du Patron, évoquée dans les contenus consacrés à l’accompagnement des dirigeants. Un rapprochement éditorial ne suffit pas à établir le périmètre d’une prestation. Avant toute prise de contact, vérifiez l’identité de l’intervenant, ses compétences, les livrables, le tarif et les conditions de suivi. De même, la disponibilité et les fonctionnalités d’un simulateur doivent être contrôlées sur la page concernée.
Passer du résultat comptable aux décisions de trésorerie
Développer une culture financière ne signifie pas devenir comptable. Il s’agit de comprendre ce que les chiffres autorisent réellement. Le résultat mesure une performance comptable ; la trésorerie traduit les encaissements et décaissements. Une entreprise bénéficiaire peut donc manquer de liquidités si ses clients paient tard, si ses stocks augmentent ou si elle rembourse un emprunt important.
Un tableau de bord de dirigeant doit relier les indicateurs à des décisions. Suivre la marge aide à revoir un prix ou un coût d’achat. Observer les créances clients conduit à organiser les relances. Prévoir les décaissements permet de décaler une dépense ou de négocier un financement avant l’urgence.
- Rentabilité : l’activité rémunère-t-elle suffisamment les moyens engagés ?
- Trésorerie : les échéances peuvent-elles être payées au moment prévu ?
- Risque : que se passe-t-il si les ventes ralentissent ou si une charge augmente ?
Le pilotage ressemble ici au mouvement d’une pendule : les recettes et les dépenses n’avancent pas toujours au même rythme. Un total annuel équilibré peut masquer un creux de liquidité entre deux encaissements. Positionner les flux sur un calendrier mensuel, puis plus finement autour des échéances sensibles, révèle un besoin de financement invisible dans une simple moyenne. Le bon indicateur n’est donc pas seulement le solde final, mais aussi le point le plus bas de trésorerie.
Tester un investissement avec des hypothèses vérifiables
Un calculateur de rentabilité répond à une formule donnée ; un simulateur permet généralement de faire varier des hypothèses. Leur valeur dépend moins de la présentation du résultat que de la transparence des données saisies. Avant d’utiliser un outil, vérifiez ce qu’il inclut : frais d’acquisition, travaux, financement, charges récurrentes, fiscalité et éventuelle revente.
Distinguer rendement, rentabilité nette et cash-flow
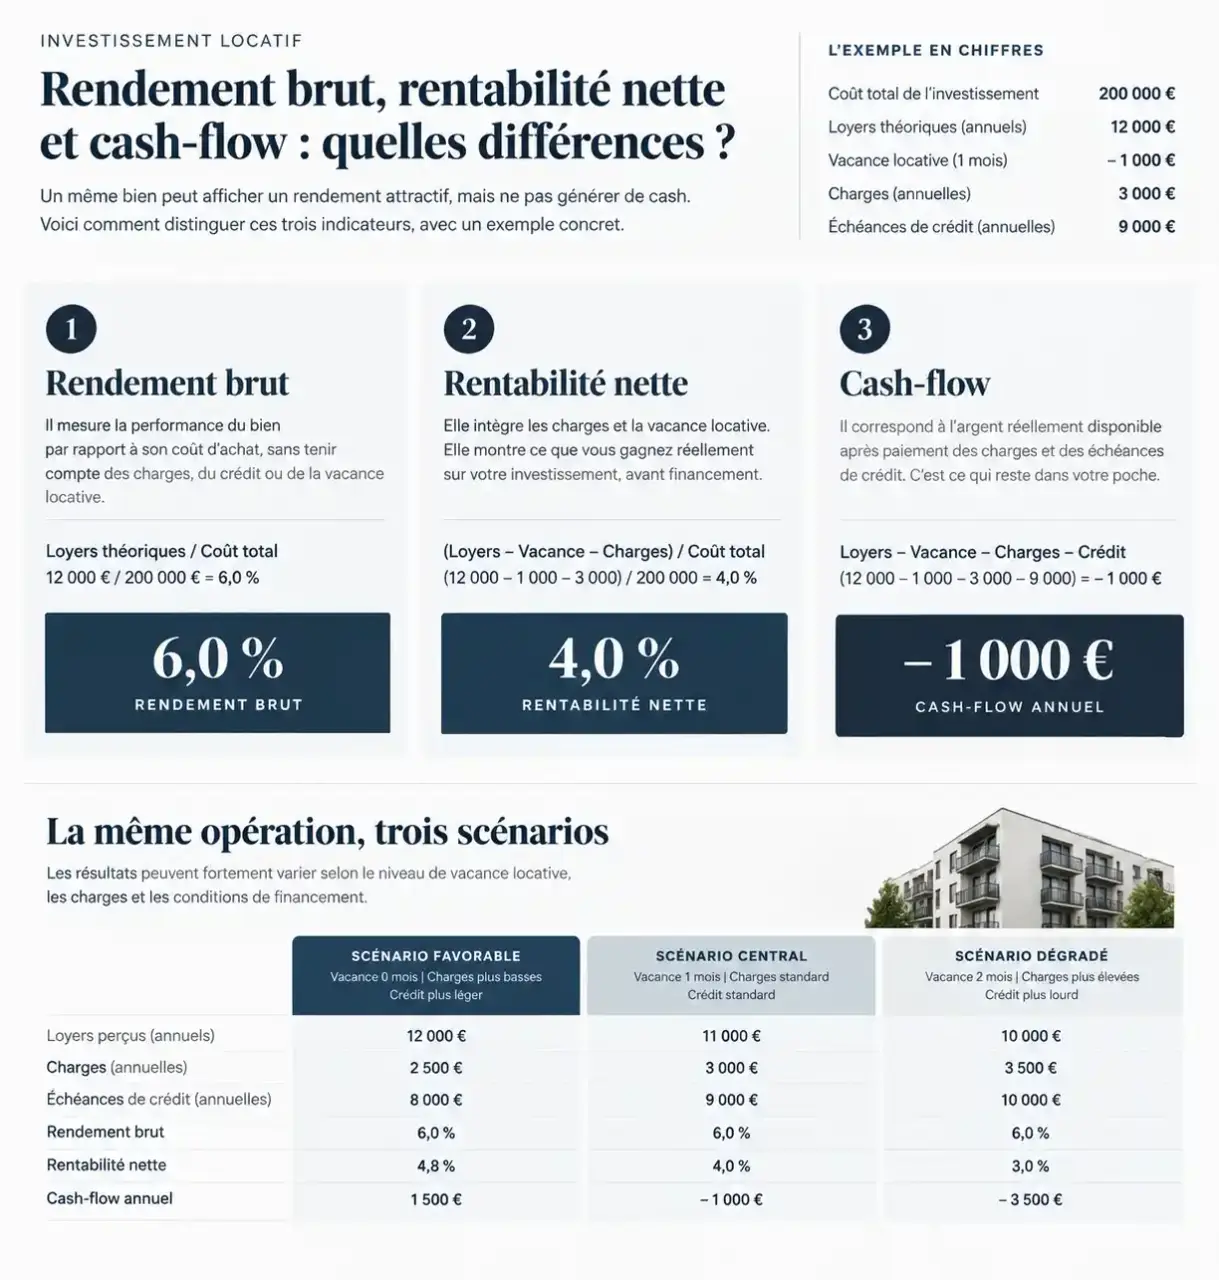
En investissement locatif, le rendement brut correspond aux loyers annuels rapportés au prix retenu pour l’investissement, multipliés par cent. Il faut préciser si ce prix comprend les frais d’acquisition et les travaux. Pour approcher la rentabilité nette avant impôt, on retranche les charges supportées par le propriétaire. Le cash-flow mesure, lui, les encaissements moins les décaissements, notamment les remboursements du financement.
À titre d’exemple pédagogique, un coût total de 200 000 euros et des loyers annuels théoriques de 12 000 euros donnent un rendement brut de 6 %. Avec un mois sans locataire, les loyers encaissés tombent à 11 000 euros. Après 3 000 euros de charges annuelles, le revenu net avant financement et impôt atteint 8 000 euros, soit 4 % du coût total. Si les échéances de crédit représentent 9 000 euros, le cash-flow devient négatif de 1 000 euros avant fiscalité.
Comparer trois scénarios plutôt qu’un résultat unique
Construisez un scénario central, un scénario favorable et un scénario dégradé. Faites varier le loyer, la vacance locative, les travaux et les charges, sans modifier arbitrairement toutes les données à la fois. La taxe foncière, les frais de gestion locative, les assurances et l’entretien doivent être identifiables. Notez pour chaque hypothèse son origine, sa date et son degré d’incertitude : une estimation d’agent immobilier n’a pas la même portée qu’un loyer effectivement encaissé.
Comparer la fiscalité sans confondre les régimes ni les patrimoines
La fiscalité peut modifier sensiblement le revenu disponible, mais elle ne rend pas rentable un projet économiquement fragile. La première distinction concerne le porteur de l’investissement : particulier, société dédiée ou entreprise d’exploitation. Les conséquences comptables, fiscales et patrimoniales ne sont pas interchangeables.
Pour la location, l’expression « régime micro » reste trop vague. Il faut distinguer les revenus de location nue de ceux de location meublée, puis vérifier les conditions d’éligibilité et les règles applicables à la situation étudiée.
| Situation | Logique à examiner | Point de vigilance |
|---|---|---|
| Location nue au micro-foncier | Abattement forfaitaire sous conditions | Les charges réelles ne sont pas déduites séparément |
| Location nue au réel | Déduction des charges admises selon les règles fiscales | Toutes les dépenses ne suivent pas le même traitement |
| Location meublée au micro-BIC | Abattement forfaitaire selon la catégorie et les conditions applicables | Vérifier la nature de la location et les seuils en vigueur |
| Location meublée au réel | Charges déductibles et amortissements possibles sous conditions | Intégrer les contraintes comptables et les conséquences à la revente |
Un amortissement n’est pas une sortie de trésorerie. Il peut influencer le résultat imposable sans correspondre à un paiement de l’année. Inversement, le remboursement du capital d’un emprunt consomme de la trésorerie sans constituer une charge déductible. Une comparaison sérieuse sépare donc résultat fiscal, impôts, prélèvements sociaux ou cotisations éventuellement applicables, et cash-flow. Faites valider l’arbitrage par un professionnel avant toute option engageante.
Transformer les analyses en gouvernance financière et responsable
Le dirigeant fixe les priorités et le niveau de risque acceptable ; le responsable financier, l’expert-comptable ou le conseil externe vérifie la cohérence des hypothèses. Leur dialogue doit aboutir à une décision compréhensible par les associés et les financeurs : montant engagé, bénéfice attendu, financement, risques et conditions de réexamen.
La responsabilité sociétale des entreprises, ou RSE, complète cette lecture. Un investissement peut réduire la consommation d’énergie, améliorer les conditions de travail ou limiter une dépendance fournisseur. Ces effets méritent des indicateurs suivis, sans leur attribuer automatiquement un gain financier. À l’inverse, une économie immédiate peut entraîner davantage de maintenance ou une dégradation du service.
Pour rendre les ressources éditoriales réellement utiles, terminez chaque analyse par une courte fiche de décision :
- Définir le problème et les options possibles, y compris le report du projet.
- Consigner les hypothèses, les flux prévisionnels et les risques principaux.
- Comparer les conséquences financières, sociales et environnementales.
- Désigner un responsable et fixer une date de revue des résultats.
La valeur d’une ressource comme La Chronique du Patron se mesure ainsi à son usage : elle aide à poser de meilleures questions et à préparer des échanges plus précis. Le calcul éclaire l’arbitrage ; il ne remplace ni la vérification des hypothèses ni la responsabilité du dirigeant.