Courtage en crédit professionnel : négocier le taux sans sacrifier sa trésorerie
Un courtier en crédit professionnel vous aide à présenter votre projet aux banques, à comparer leurs propositions et à négocier les conditions du financement. Son intérêt ne se limite pas au taux : il doit aussi rechercher un remboursement compatible avec votre activité et des garanties proportionnées. Avant de lui confier votre dossier, vérifiez son expérience, ses partenaires et ses modalités de rémunération.
Ce que le courtier apporte face à une démarche bancaire directe
Le courtage en crédit professionnel consiste à faire intervenir un intermédiaire entre votre entreprise et des établissements financiers. Le courtier analyse le besoin, prépare sa présentation, sollicite les partenaires pertinents et accompagne les échanges jusqu’à la mise en place du financement. La décision de prêter appartient toujours à la banque : aucun intermédiaire ne peut garantir une acceptation.
Consulter directement sa banque reste pertinent lorsque le projet est simple et la relation bancaire solide. Le courtier devient particulièrement utile pour mettre plusieurs propositions en concurrence, financer une reprise ou défendre un dossier qui demande des explications. Il centralise les demandes de pièces et facilite la lecture des offres, sans supprimer votre implication.
Entrepreneurs individuels, professions libérales, artisans, commerçants, franchisés, TPE et PME peuvent être accompagnés. Toutefois, l’expérience du courtier doit correspondre au projet : financer un cabinet libéral, un fonds de commerce ou un rachat de société ne mobilise pas les mêmes interlocuteurs.
Le bon moment pour le contacter se situe avant les engagements difficiles à modifier. Un échange en amont permet de confronter le prix d’acquisition, l’apport et le calendrier à la capacité réelle de remboursement, plutôt que de rechercher un prêt dans l’urgence.
Choisir le financement selon l’usage, pas seulement le montant
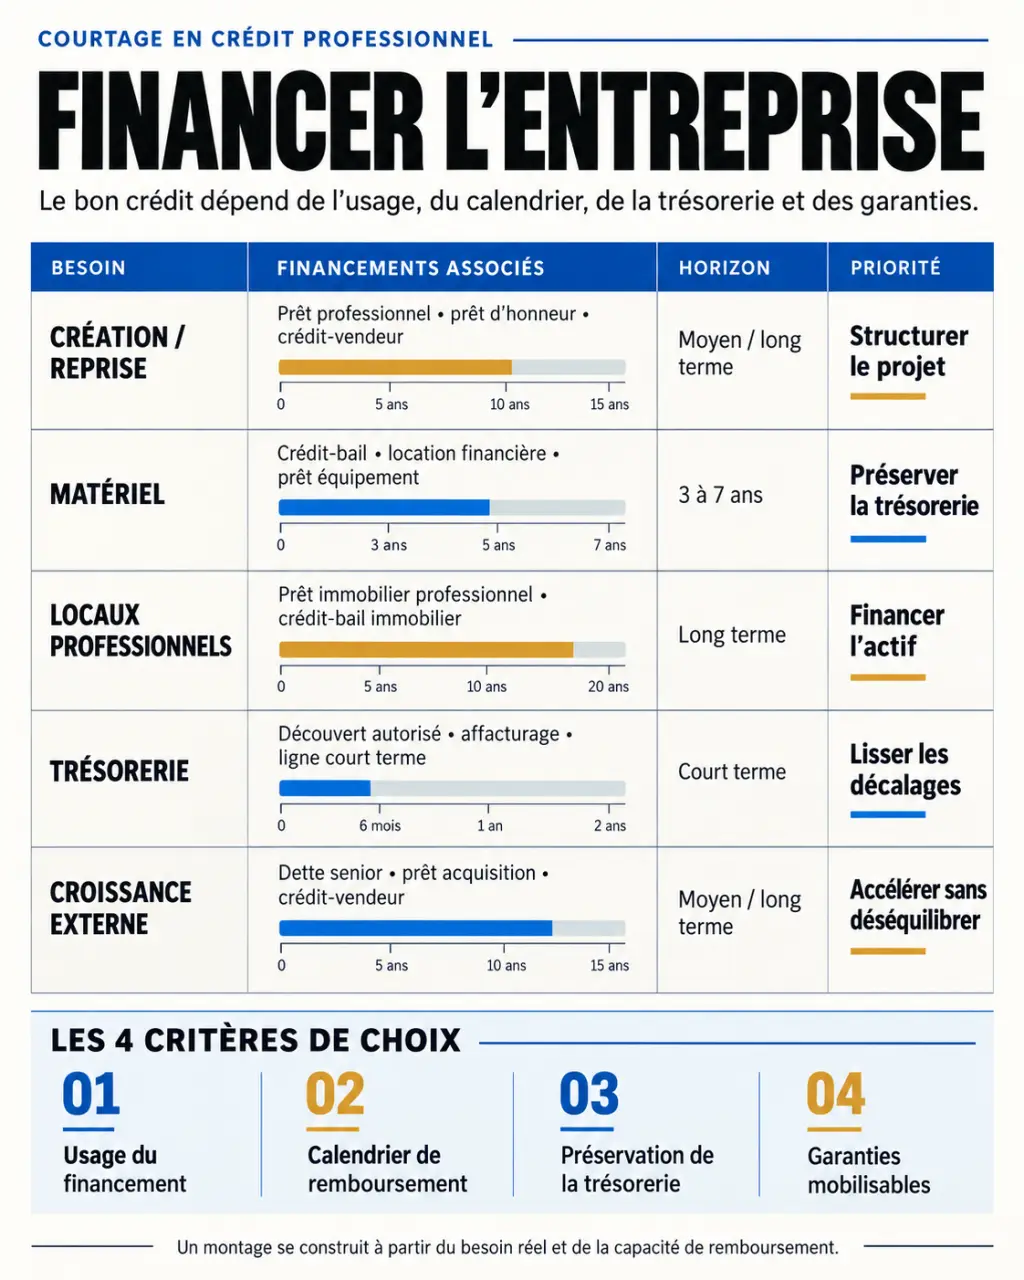
Un besoin de financement ne se résume pas à une somme. Il faut distinguer les dépenses durables, le démarrage de l’activité et les décalages de trésorerie. Le montage doit préserver les ressources nécessaires au fonctionnement courant, au-delà de l’investissement visible.
| Besoin de l’entreprise | Solution à étudier | Point de vigilance |
|---|---|---|
| Création, fonds de commerce ou droits au bail | Prêt professionnel et ressources complémentaires adaptées | Intégrer les frais de lancement et le besoin en fonds de roulement |
| Matériel professionnel | Prêt amortissable ou crédit-bail mobilier | Comparer propriété, loyers et conditions de sortie |
| Achat de locaux | Crédit immobilier professionnel ou crédit-bail immobilier | Étudier le portage et les garanties |
| Décalages d’encaissement | Solution de trésorerie adaptée au cycle d’exploitation | Distinguer un décalage ponctuel d’un déficit structurel |
| Reprise ou croissance externe | Financement du fonds ou du rachat de parts | Vérifier la capacité de l’activité à supporter la dette |
Pour l’immobilier professionnel, l’acquisition peut notamment être envisagée par la société d’exploitation ou une SCI. Ce choix engage des conséquences juridiques, fiscales et patrimoniales : le courtier travaille alors utilement avec l’expert-comptable et le conseil juridique. Un refinancement de locaux existants mérite également une analyse de son coût global.
La trésorerie de départ joue un rôle d’amorce : elle permet de payer les premières charges avant que les ventes ne deviennent des encaissements. Pour la dimensionner, tracez le calendrier entre commande, livraison, facturation et règlement. Une machine financée mais des matières premières impossibles à acheter peuvent bloquer le démarrage. Ce calendrier révèle parfois un besoin moins visible, mais plus urgent que l’investissement lui-même.
Préparer un dossier qui répond aux questions de la banque
La banque cherche à comprendre qui porte le projet, comment l’entreprise gagnera de l’argent et avec quelles ressources elle remboursera. Le rôle du courtier est de rendre ces réponses lisibles et cohérentes, pas d’embellir artificiellement les prévisions.
Les pièces à réunir avant les premières consultations
La liste varie selon l’ancienneté de l’entreprise et l’opération. Préparer un socle documentaire évite toutefois des échanges dispersés et permet au courtier de repérer rapidement les informations manquantes.
- Présentation du dirigeant, de son expérience et de l’activité.
- Documents d’identification de l’entreprise et éléments sur son actionnariat.
- Comptes annuels disponibles, situation comptable récente et crédits en cours.
- Prévisionnel, plan de financement et plan de trésorerie.
- Justificatifs d’apport, devis, projet de bail ou documents relatifs à l’acquisition.
- Éléments commerciaux utiles : contrats, carnet de commandes ou hypothèses de chiffre d’affaires argumentées.
Les fragilités à expliquer plutôt qu’à masquer
Une activité saisonnière, une dépendance à un client ou une baisse récente de marge ne doivent pas rester sans commentaire. Présentez leurs causes, leurs conséquences et les mesures prises. Pour une création, justifiez les hypothèses commerciales ; pour une reprise, expliquez les changements prévus après la cession.
Il n’existe pas de délai d’obtention universel. La complétude du dossier, les validations bancaires, les garanties et les conditions de déblocage influencent le calendrier. Après un refus, demandez les motifs avant de multiplier les sollicitations : revoir le montant, renforcer les ressources ou différer une dépense peut être plus efficace qu’une nouvelle présentation identique.
Comparer les offres au-delà du taux affiché
Le meilleur taux ne suffit pas à désigner le meilleur financement. Une mensualité réduite grâce à une durée plus longue peut augmenter le coût total. À l’inverse, un remboursement trop rapide peut absorber la trésorerie nécessaire aux stocks, aux salaires ou au développement.
Demandez au courtier une comparaison sur des hypothèses identiques : même montant, même durée et même calendrier de déblocage. Elle doit distinguer les intérêts, les frais bancaires, les honoraires de courtage, l’assurance éventuelle et le coût des garanties.
- Remboursement : échéances, différé éventuel, saisonnalité et souplesse contractuelle.
- Taux : fixe ou variable, avec les conséquences d’une variation sur les charges.
- Garanties : caution personnelle, sûretés et conditions de leur mainlevée.
- Assurance : couverture demandée, exclusions, quotités et coût.
- Sortie : remboursement anticipé, indemnités et engagements associés.
Une caution personnelle mérite une attention particulière : faites préciser son montant, sa durée et ses conditions de mise en jeu. La négociation doit rechercher un équilibre entre les exigences de la banque et l’exposition du dirigeant, sans promettre la suppression de toute garantie.
Choisir son courtier et cadrer la mission avant de signer
Vérifiez l’immatriculation du professionnel à l’ORIAS et son habilitation pour l’activité concernée. Demandez ensuite quels établissements il peut solliciter, s’il traite régulièrement votre secteur et qui suivra concrètement votre dossier. Un réseau étendu est utile, mais ne signifie pas que toutes les banques seront consultées.
Les chiffres d’activité constituent des repères, pas une garantie individuelle. Finance Conseil annonce 30 000 clients accompagnés, 9 000 dossiers de prêt par an, 1,7 milliards d’euros de crédits négociés et une note de 4,9/5 sur plus de 10 000 avis. CrediPro annonce plus d’une centaine de partenariats financiers et plus de 150 experts en financement. Complétez ces indicateurs par l’examen de dossiers comparables au vôtre.
Avant tout engagement, faites préciser par écrit les honoraires, leur calcul, les éventuelles commissions versées par les partenaires, l’exclusivité et les conditions de fin de mission. CrediPro met en avant une rémunération au succès ; cette présentation ne dispense pas de lire les conditions contractuelles et de distinguer accord bancaire, signature et déblocage des fonds.
Pour préparer un premier rendez-vous, rassemblez une synthèse du projet, le montant recherché, votre apport, l’échéance souhaitée et les principaux justificatifs. Demandez une première appréciation de faisabilité et un calendrier de travail. Une simulation aide à tester des mensualités ; elle ne remplace ni l’analyse du dossier ni une offre bancaire.