Simulateur d’évaluation de fonds de commerce : une fourchette de prix, pas une promesse de vente
Un simulateur d’évaluation de fonds de commerce donne un premier ordre de grandeur à partir du chiffre d’affaires, de la rentabilité et des caractéristiques de l’activité. Pour obtenir une estimation exploitable, préparez les trois derniers exercices et vérifiez surtout le coefficient appliqué. Le résultat doit servir de point de départ à une négociation, non de prix définitif.
Obtenir une première fourchette avec des données vérifiables
Le principe est simple : l’outil applique un taux sectoriel au chiffre d’affaires de référence, ou un multiple à l’excédent brut d’exploitation, appelé EBE. Certains simulateurs croisent plusieurs méthodes. Avant toute saisie, assurez-vous que les montants demandés sont hors taxes et que le périmètre correspond bien au fonds vendu.
Calculer une fourchette indicative de fonds de commerce
Ce calculateur applique séparément une approche fondée sur le chiffre d’affaires et une approche fondée sur l’EBE retraité. Les paramètres sont saisis par vous et ne sont pas déterminés automatiquement.
Résultats indicatifs
Approche fondée sur le chiffre d’affaires
Approche fondée sur l’EBE retraité
Données saisies et hypothèses
Les fourchettes affichées résultent exclusivement des données saisies et des formules indiquées ci-dessus. Elles ne tiennent pas automatiquement compte des actifs ou passifs à traiter séparément.
Les documents à réunir avant le calcul
- Les comptes annuels et chiffres d’affaires HT des trois derniers exercices.
- L’EBE, avec le détail des charges et de la rémunération du dirigeant.
- Le bail commercial, le loyer, les charges et les conditions de renouvellement.
- L’activité précise, l’adresse, la surface et les éventuelles autorisations d’exploitation.
- L’inventaire du matériel, les travaux nécessaires et le montant du stock.
La moyenne des trois exercices atténue les variations annuelles. Elle ne doit toutefois pas masquer une baisse récente, une fermeture exceptionnelle ou une forte saisonnalité. Comparez-la au dernier exercice et à l’activité récente pour éviter de valoriser une performance qui n’existe plus.
Un calcul illustratif à reproduire
Valeur indicative = chiffre d’affaires HT moyen × taux sectoriel. Prenons une boulangerie dont le chiffre d’affaires moyen atteint 400 000 €. Avec un taux de 45 %, retenu uniquement pour cet exemple, la valeur centrale ressort à 180 000 €. Un encadrement de plus ou moins 20 % donne les résultats suivants :
| Hypothèse | Calcul | Estimation |
|---|---|---|
| Basse | 180 000 € × 0,80 | 144 000 € |
| Centrale | 400 000 € × 45 % | 180 000 € |
| Haute | 180 000 € × 1,20 | 216 000 € |
Ce taux n’est pas un barème universel pour les boulangeries. De même, l’intervalle de 20 % constitue ici une convention de calcul, pas une garantie statistique de trouver un acquéreur dans cette fourchette.
Croiser le chiffre d’affaires avec la rentabilité et le marché
Deux commerces réalisant les mêmes ventes peuvent dégager des revenus très différents. Le chiffre d’affaires indique un volume d’activité ; il ne dit pas ce qui reste après les charges. Une estimation sérieuse confronte donc plusieurs approches plutôt que de retenir automatiquement leur moyenne.
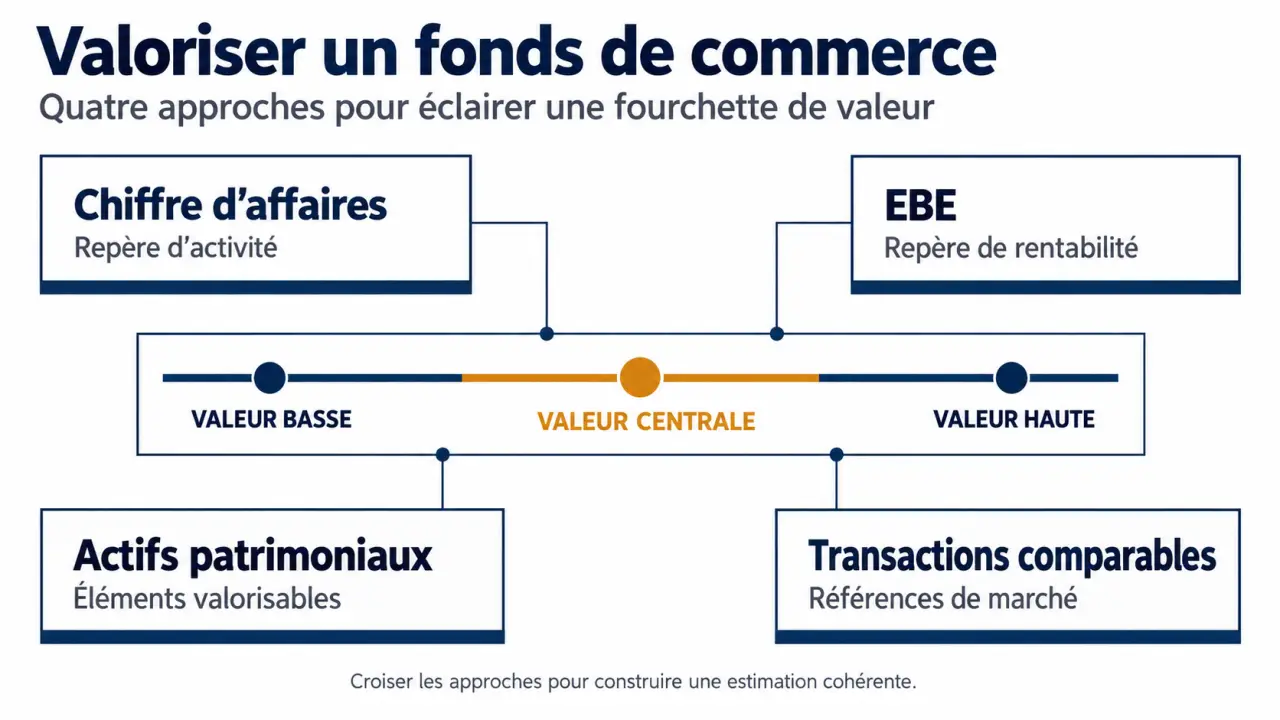
| Méthode | Principe | Point de vigilance |
|---|---|---|
| Barème sur le chiffre d’affaires | Appliquer un taux adapté à l’activité | Ne mesure pas directement la rentabilité |
| Multiple d’EBE | Multiplier la rentabilité retraitée | Dépend des retraitements et du multiple |
| Approche patrimoniale | Examiner la valeur corrigée des actifs concernés | Ne suffit pas à mesurer la clientèle |
| Comparaison | Étudier des cessions similaires | Exige des transactions réellement comparables |
L’EBE doit refléter des conditions d’exploitation normales
Les retraitements servent notamment à normaliser la rémunération du dirigeant, un loyer atypique ou des éléments non récurrents affectant l’indicateur utilisé. Ils doivent être justifiés : supprimer une charge indispensable au fonctionnement gonflerait artificiellement la valeur.
Dans un exemple simplifié de restaurant, 300 000 € de chiffre d’affaires, diminués de 80 000 € de marchandises, de 120 000 € de personnel et de 30 000 € d’autres charges d’exploitation, laissent 70 000 €. Avec un multiple de 3, la valeur indicative atteint 210 000 €. Le calcul réel de l’EBE reste à vérifier dans les comptes.
Les repères de multiples varient selon les activités : 2,5 à 4 fois l’EBE en restauration, 3 à 5 pour le commerce de détail, 4 à 6 pour les services B2B, 3 à 4 pour l’artisanat et le BTP, et 6 à 10 pour la tech et le digital. Ces fourchettes ne sont pas interchangeables et leur périmètre doit être vérifié : une valorisation d’entreprise ne correspond pas nécessairement au prix d’un fonds.
Définir ce qui est vendu et ce qui peut modifier la valeur
Le fonds de commerce ne se confond ni avec les murs commerciaux ni avec les titres de la société qui l’exploite. La clientèle, l’enseigne, le droit au bail et le matériel peuvent faire partie du périmètre cédé, selon le dossier. Les dettes et la trésorerie ne doivent pas être intégrées comme dans une valorisation de titres.
Le stock est généralement évalué séparément, à partir d’un inventaire et de son état. Vérifiez si le simulateur l’inclut. Même précaution pour le matériel : l’ajouter à une estimation qui l’intègre déjà crée un double comptage. Les licences, autorisations et fichiers clients nécessitent aussi une vérification de leurs conditions de transmission.
Le bail et la capacité à conserver la clientèle
Analysez le loyer, la durée restante, les conditions de renouvellement, les activités autorisées et les clauses de cession. La qualité du bail peut entraîner une variation de valeur de 20 à 40 % selon les situations ; ce repère ne justifie pas une correction automatique. L’emplacement, l’accessibilité, la concurrence et les travaux prévisibles doivent également être examinés.
Évaluez surtout l’horizon de visibilité du repreneur : pendant combien de temps pourra-t-il exploiter dans des conditions suffisamment prévisibles ? Un chiffre d’affaires stable perd de son intérêt si un contrat essentiel expire bientôt ou si la clientèle suit personnellement le cédant. Mettre en regard le calendrier du bail, des contrats et des investissements révèle des risques qu’une moyenne comptable laisse invisibles.
Choisir un simulateur utile et transformer le résultat en décision
Un outil gratuit convient pour cadrer un projet, comparer des hypothèses ou repérer un prix demandé manifestement déconnecté des performances. Privilégiez un simulateur d’évaluation de fonds de commerce qui précise ses méthodes, la provenance et la date des coefficients, les éléments inclus et les limites du résultat.
L’import d’un bilan PDF et le préremplissage automatique peuvent limiter la ressaisie, mais les montants extraits doivent être contrôlés. Un rapport PDF est utile s’il conserve les hypothèses et les calculs ; sa présentation ne remplace pas la qualité de l’analyse.
Une expertise professionnelle devient pertinente avant une offre engageante, une cession ou une demande de financement, particulièrement si l’activité est déficitaire, dépend fortement du dirigeant ou présente un bail sensible. L’expert-comptable peut analyser la rentabilité ; un professionnel de la transaction confronte le prix au marché ; l’avocat examine les risques juridiques.
Pour négocier, rattachez chaque ajustement à une pièce : devis de travaux, inventaire, bail ou transaction comparable. Distinguez enfin estimation indicative, avis de valeur argumenté et prix effectivement négocié. Le repreneur doit aussi financer le stock, les frais, les investissements et la trésorerie de départ : un prix cohérent n’est pas forcément un projet finançable.