Auto-entrepreneur artisan : facile à créer, moins rentable quand les matières premières pèsent lourd
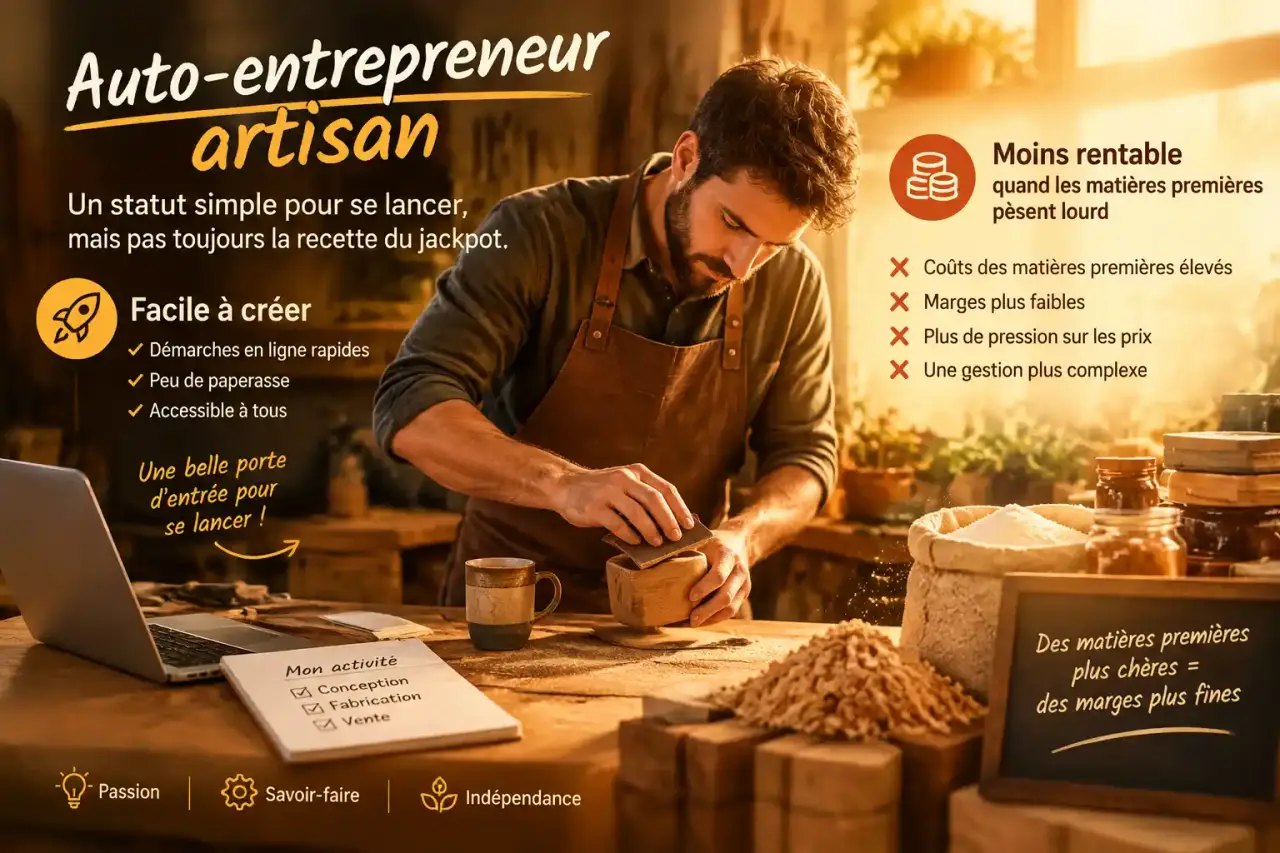
Devenir auto-entrepreneur artisan permet de lancer une activité manuelle indépendante avec des formalités et une comptabilité allégées. Ce régime convient pour tester un métier, travailler seul ou compléter un revenu. Il devient toutefois moins intéressant lorsque les matériaux, les déplacements, les assurances et la TVA représentent une part importante des recettes.
Reconnaître une activité artisanale et vérifier son accès au statut
Un artisan exerce principalement une activité de production, de transformation, de réparation ou de prestation de services fondée sur un savoir-faire. Les métiers du bâtiment, de l’alimentation, de la fabrication, de la coiffure, de l’esthétique, de la réparation et de l’artisanat d’art peuvent relever de cette catégorie. La micro-entreprise artisanale désigne une entreprise individuelle soumise au régime micro.
Quiz sur l’auto-entreprise artisanale
Répondez aux six questions pour tester vos connaissances.
Artisan, commerçant ou profession libérale : la distinction utile
La nature réelle de l’activité compte davantage que l’intitulé choisi. Un plombier qui installe et dépanne exerce une prestation artisanale. S’il vend aussi des robinets ou des chauffe-eau, son activité est mixte : elle comprend une prestation et de la vente. À l’inverse, une personne qui achète des produits finis pour les revendre sans les transformer exerce une activité commerciale. Les activités de conseil intellectuel relèvent généralement des professions libérales.
Cette qualification détermine notamment les obligations professionnelles, le taux de cotisations, les plafonds applicables et le traitement fiscal. En cas d’activité mixte, séparez les recettes de vente et celles de service dans votre suivi. Elles ne répondent pas nécessairement aux mêmes règles.
Diplôme, expérience et métiers réglementés
Certaines activités artisanales réglementées exigent une qualification professionnelle. Un diplôme comme un CAP ou un BEP peut répondre à cette exigence. Selon l’activité, une expérience professionnelle de 3 ans dans le métier peut aussi remplacer le diplôme. Vérifiez ce point avant de déposer la déclaration, notamment pour le bâtiment, la coiffure, l’esthétique et les métiers liés à l’alimentation.
La qualification ne dispense pas des autres obligations. Des règles d’hygiène, de sécurité, des normes techniques, des exigences liées à la protection du consommateur ou des règles locales peuvent s’ajouter. Dans le bâtiment, une assurance adaptée doit être souscrite avant l’ouverture d’un chantier.
Créer son activité : du Guichet unique au numéro SIRET
Depuis le 1er janvier 2023, la création d’une entreprise passe par le Guichet unique des formalités des entreprises, géré par l’INPI. Ce portail centralise la déclaration et transmet les informations aux organismes concernés. L’ancienne référence au Répertoire des métiers reste courante, mais l’immatriculation est désormais réalisée au Registre national des entreprises, le RNE.
- Définir l’activité principale et, si nécessaire, les activités secondaires : installation, réparation, fabrication, vente de fournitures ou services associés.
- Choisir une adresse de domiciliation : domicile personnel, local professionnel ou solution de domiciliation autorisée.
- Préparer les justificatifs : pièce d’identité, justificatif d’adresse, déclaration sur l’honneur et, pour un métier réglementé, preuve du diplôme ou de l’expérience.
- Déclarer le début d’activité sur le Guichet unique et choisir une périodicité mensuelle ou trimestrielle pour les déclarations de chiffre d’affaires.
- Recevoir le SIRET, puis préparer les devis, les factures, les assurances et les premières déclarations.
La Chambre de métiers et de l’artisanat peut aider à qualifier le métier, à préparer le dossier et à comprendre les obligations du secteur. L’Urssaf intervient principalement pour le régime micro-social et les déclarations de recettes.
Les documents qui évitent les erreurs dès le premier client
Avant de facturer, prévoyez un modèle de devis et de facture conforme, un livre des recettes encaissées et, si vous revendez des marchandises ou des fournitures, un registre des achats. Un compte bancaire dédié devient obligatoire lorsque le chiffre d’affaires dépasse 10 000 € pendant deux années consécutives. Il ne s’agit pas forcément d’un compte professionnel, mais il doit être distinct des dépenses personnelles.
Classez régulièrement chaque encaissement, achat de consommables, dépense de carburant, acompte et assurance. Ce suivi permet de distinguer les recettes des frais engagés. Il montre aussi si les chantiers qui utilisent le plus de matériaux sont réellement rentables, au lieu de s’arrêter à un chiffre d’affaires élevé.
Calculer les charges : le chiffre d’affaires n’est pas le revenu
Les cotisations sont calculées sur le chiffre d’affaires encaissé, et non sur le bénéfice. Pour une prestation de services artisanale, le taux indiqué est de 21,2 %. Pour l’achat-revente de marchandises, il est de 12,3 %. Il faut aussi compter la contribution à la formation professionnelle, fixée à 0,3 % pour les artisans.
| Élément à prévoir | Principe | Conséquence pratique |
|---|---|---|
| Cotisations sociales | Calculées sur les recettes encaissées | 0 € encaissé implique 0 € de cotisations sociales selon le régime présenté |
| Impôt sur le revenu | Imposition des revenus de l’activité, avec option possible pour le versement libératoire | Le versement libératoire est de 1,7 % pour les services BIC |
| TVA | Franchise en base sous les seuils applicables | Pas de TVA facturée, mais la TVA sur les achats n’est pas récupérable |
| CFE | Taxe locale liée à l’entreprise | Son montant dépend notamment de la commune et de la domiciliation |
La franchise en base de TVA peut simplifier le démarrage. Le seuil cité pour les prestations de services est de 36 800 €, contre 91 900 € pour les ventes de marchandises. Ce régime devient moins favorable lorsque l’activité nécessite beaucoup d’outillage, de matériaux ou de sous-traitance : la TVA payée aux fournisseurs reste alors une dépense.
Prévoyez aussi la cotisation foncière des entreprises, la CFE, généralement due à partir de la deuxième année, ainsi que la taxe consulaire. Certaines exonérations sont mentionnées lorsque le chiffre d’affaires ne dépasse pas 5 000 €. L’ACRE peut réduire temporairement les cotisations pour les personnes éligibles. La demande doit être étudiée rapidement, avec un délai mentionné de 60 jours après le début d’activité.
Assurances, prix et obligations : les bases d’une activité durable
La responsabilité civile professionnelle couvre les dommages causés dans le cadre de l’activité. Elle est fortement recommandée et peut être exigée par un client ou un partenaire. Pour les artisans du bâtiment concernés par la garantie décennale, cette couverture doit être souscrite avant le début des travaux. Lorsque cette obligation s’applique, les références de l’assurance doivent figurer sur les devis et les factures.
Fixer un prix qui absorbe aussi les frais invisibles
Un artisan ne peut pas fixer son tarif en regardant uniquement le temps passé. Il doit intégrer les matières premières, les consommables, les kilomètres, l’entretien du véhicule, les outils, les assurances, les périodes non facturées et les cotisations. Un devis rentable sépare clairement la main-d’œuvre des fournitures. Cette présentation facilite aussi le suivi d’une activité mixte et permet d’identifier la part du chiffre d’affaires qui génère réellement une marge.
La micro-entreprise artisanale est-elle adaptée à votre projet ?
Ce statut convient surtout si vous démarrez seul, avez peu de charges fixes, souhaitez tester un marché ou exercez une activité de service avec peu de matériaux. Il peut aussi se cumuler avec un emploi salarié, des études ou la retraite, sous réserve de respecter les règles propres à votre situation et une éventuelle clause d’exclusivité.
- Atouts : création simplifiée, absence de capital social, comptabilité allégée et cotisations proportionnelles aux encaissements.
- Limites : les dépenses réelles ne sont pas déduites, la TVA n’est pas récupérable sous franchise et le chiffre d’affaires est plafonné.
- Plafonds cités : 77 700 € HT pour les prestations de services et 188 700 € HT pour les ventes de marchandises.
Lorsque les achats de matériaux deviennent importants, qu’un atelier coûte cher, que la TVA pèse sur les dépenses ou que le chiffre d’affaires approche durablement les plafonds, une entreprise individuelle au réel, une EURL ou une SASU peut être plus cohérente. Le choix ne dépend donc pas uniquement de la simplicité administrative. Il dépend surtout de la marge conservée après chaque chantier et chaque achat.