Financer du matériel agricole : prêt, concessionnaire, location ou aide, comment choisir ?
Pour financer du matériel agricole, vous pouvez recourir à un prêt professionnel, étudier une offre proposée par un concessionnaire ou réduire une partie de l’investissement avec une aide publique. Ces solutions peuvent répondre à des besoins différents : devenir propriétaire, étaler les paiements ou soutenir un équipement précis.
Quelle que soit l’offre étudiée, comparez d’abord le coût total, le calendrier des paiements et les conditions d’accès.
Quelle solution choisir pour votre matériel agricole ?
Le bon financement dépend autant de votre trésorerie que du prix de la machine. Un équipement utilisé toute l’année ne pose pas nécessairement les mêmes contraintes qu’un matériel mobilisé pendant quelques semaines de récolte.
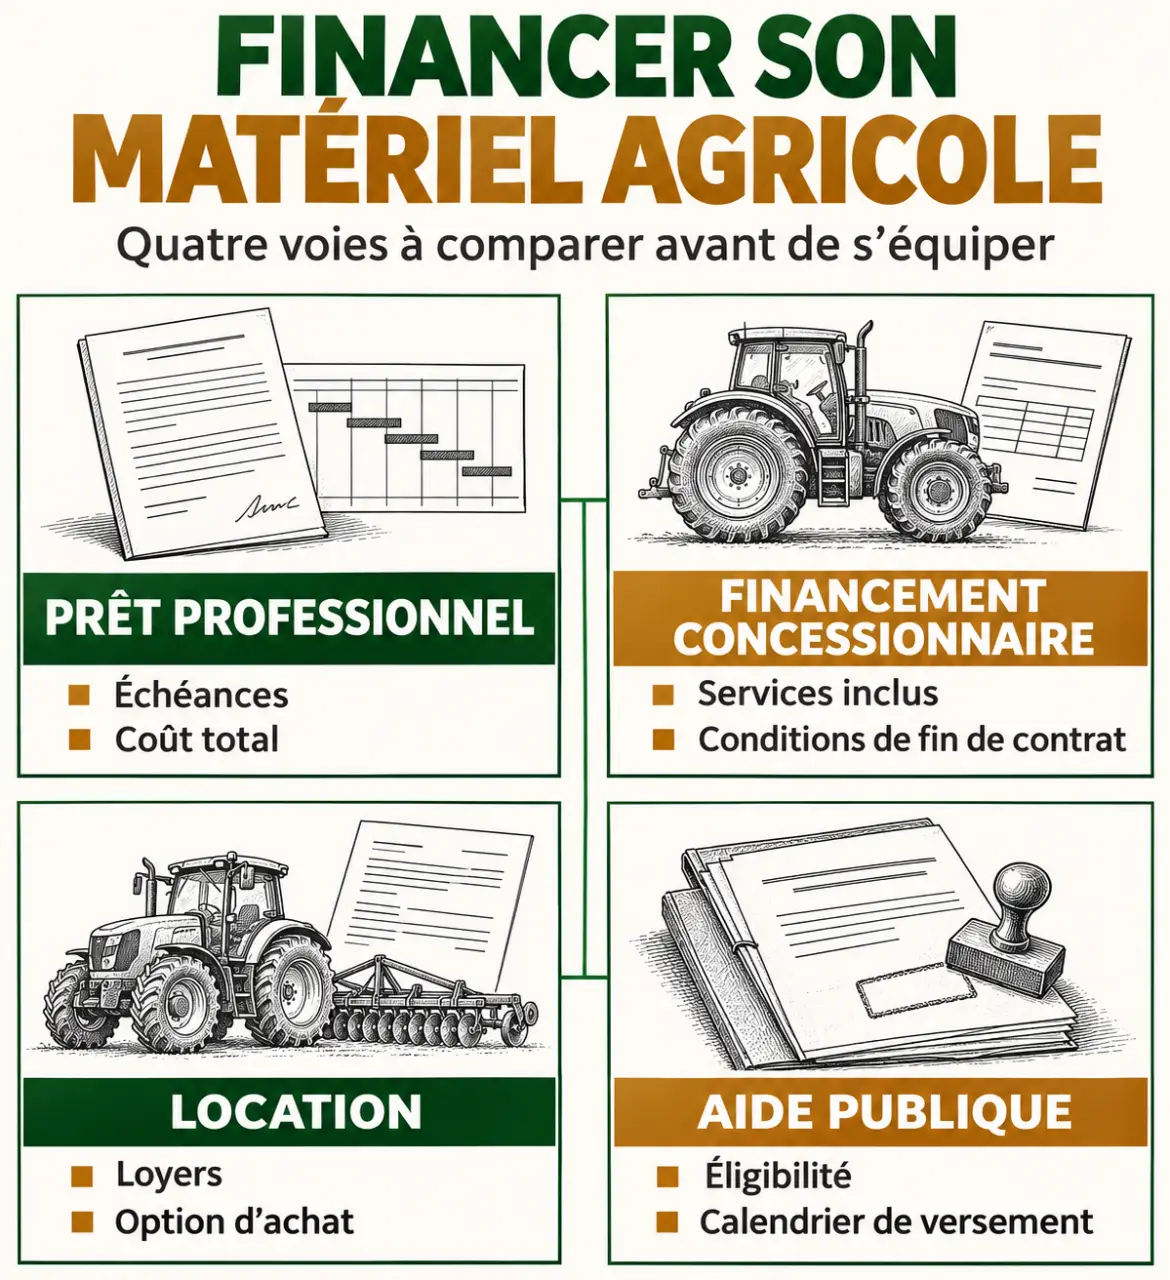
| Solution | Principe | Point de comparaison essentiel |
|---|---|---|
| Prêt professionnel | Une somme finance l’achat ; vous la remboursez avec les intérêts et frais prévus. | Coût total et calendrier des échéances |
| Financement par un concessionnaire | Une offre est proposée avec le matériel, pour son achat ou son utilisation. | Prix du matériel, services inclus et conditions de fin de contrat |
| Location | Vous payez pour utiliser le matériel pendant une durée prévue au contrat. | Loyers, entretien et éventuelle option d’achat |
| Aide publique | Une subvention prend en charge une partie des dépenses admissibles. | Éligibilité du projet, montant et date de versement |
Une subvention n’est pas un prêt : elle ne constitue pas, à elle seule, une solution de trésorerie pour la totalité de l’achat. Un crédit peut financer une partie du projet, mais les règles de cumul et le calendrier de versement de l’aide doivent être établis avant de bâtir le plan de financement.
Le prêt professionnel : acheter et étaler le coût
Le crédit d’investissement permet de répartir le paiement d’un équipement sur plusieurs échéances. Pour comparer deux propositions, ne vous arrêtez pas à la mensualité : une durée plus longue peut alléger chaque paiement tout en augmentant le coût total.
Demandez un échéancier qui fait apparaître le capital remboursé, les intérêts et les frais. Ajoutez le coût de l’assurance emprunteur et celui des garanties éventuelles. Regardez aussi les conditions de remboursement anticipé : elles comptent si vous envisagez de vendre le matériel ou de solder le prêt avant son terme.
L’assurance emprunteur : des conditions variables
Une assurance emprunteur peut prendre en charge tout ou partie des sommes dues si un événement prévu au contrat survient. Les garanties, leurs exclusions et les formalités d’adhésion varient selon les contrats. L’absence éventuelle de formalité médicale ne signifie pas que toutes les situations sont couvertes.
Comparez le coût de l’assurance sur la durée du financement, les risques couverts et les limites de prise en charge. Distinguez aussi l’assurance du prêt de celle du matériel : elles ne protègent pas contre les mêmes risques.
Financement concessionnaire ou location : comparez le contrat complet
Une proposition remise avec le devis du matériel peut simplifier la comparaison entre achat et utilisation. AGCO Finance présente par exemple des solutions accessibles auprès d’un concessionnaire pour financer l’une ou l’autre. Des prestations comme l’entretien, une extension de garantie ou une assurance peuvent accompagner l’offre.
Ces services ne rendent pas deux contrats équivalents. Pour chaque proposition, distinguez :
- le prix du matériel et le montant effectivement financé ;
- l’apport initial, les loyers ou échéances et les frais ;
- les prestations comprises et celles facturées séparément ;
- les limites d’utilisation, les obligations d’entretien et les frais de remise en état prévus ;
- le sort du matériel à la fin du contrat : restitution, achat éventuel ou propriété déjà acquise.
Si votre priorité est de conserver la machine longtemps, intégrez le prix d’une éventuelle option d’achat au calcul. Si vous privilégiez son renouvellement, examinez plutôt les conditions de restitution et le coût d’un nouveau contrat. Dans les deux cas, comparez des offres portant sur une durée et des services aussi proches que possible.
La location peut limiter la somme à mobiliser au départ, mais elle engage l’exploitation à payer les loyers prévus. Une option d’achat éventuelle représente une dépense supplémentaire. Sans cette option, ou si vous ne l’exercez pas, la restitution ne vous laisse pas de matériel à revendre.
Les aides : un coup de pouce ciblé, pas une remise automatique
Une aide à l’investissement dépend du territoire, du bénéficiaire et du projet. Un dispositif cité en Bourgogne-Franche-Comté illustre ces restrictions : il vise des petits équipements directement liés aux cultures, à l’élevage ou à la transformation de produits agricoles à la ferme. Sa disponibilité actuelle n’est toutefois pas établie ; les conditions présentées ne suffisent pas à déterminer si une demande peut être déposée aujourd’hui.
Le matériel doit apporter une plus-value significative et quantifiable. Un simple remplacement ou l’achat d’un équipement courant ne répond pas aux critères présentés. Pour défendre votre projet, décrivez le changement attendu et choisissez un indicateur mesurable : temps de travail économisé, consommation de ressource réduite ou effet sur l’exposition à un aléa, par exemple.
Les dispositifs d’aide peuvent fixer un taux de prise en charge, un montant minimal de dépenses et un plafond. Ils peuvent aussi distinguer les dépenses admissibles du coût total du projet. Le montant potentiel se calcule sur les dépenses retenues, sans présumer de l’attribution de l’aide.
Dans de nombreux dispositifs de subvention, la demande doit être déposée avant l’engagement de la dépense : un devis signé ou un matériel commandé trop tôt peut rendre l’achat inéligible. Comme le versement n’intervient qu’après l’attribution, prévoyez la trésorerie nécessaire pour payer la facture.
Une aide peut également imposer de conserver le matériel ou de justifier son utilisation pendant une période donnée. Intégrez ces engagements à votre décision : ils peuvent limiter votre liberté de revendre l’équipement ou de modifier le projet. Les règles applicables dépendent du dispositif retenu.
Adaptez les échéances aux recettes de l’exploitation
Une échéance confortable sur une moyenne annuelle peut devenir difficile à payer pendant une période sans encaissement. AGCO Finance indique pouvoir aligner les paiements sur les flux de trésorerie ; c’est un critère utile à discuter quelle que soit l’offre étudiée.
Construisez un calendrier sur douze mois avec les recettes attendues, les charges courantes, les échéances déjà dues et une réserve pour les imprévus. Repérez ensuite les mois où le solde est le plus faible. Une échéance placée après une période habituelle de vente peut mieux convenir qu’un paiement important juste avant la récolte.
Testez aussi un scénario moins favorable : recettes retardées, prix de vente inférieur aux attentes ou réparation non prévue. Si le solde devient négatif, réduisez le montant financé, modifiez le calendrier proposé ou revoyez l’investissement. Une échéance adaptée doit rester supportable sans absorber toute la marge de sécurité.
Un calendrier irrégulier peut mieux correspondre aux ventes de l’exploitation, mais il faut en mesurer le coût total. Comparez les dates et les montants inscrits dans chaque échéancier, ainsi que les intérêts et les frais associés. Un paiement reporté ne supprime pas la dépense : il déplace le besoin de trésorerie.
Comparer les solutions et préparer votre demande en cinq étapes
- Définissez le besoin. Notez l’usage du matériel, sa période d’utilisation, les gains attendus et les conséquences d’un report de l’achat.
- Chiffrez le projet complet. Partez du devis et ajoutez les accessoires nécessaires, la mise en service, l’assurance et l’entretien non compris dans le prix.
- Établissez le plan de financement. Séparez l’apport disponible, le montant à emprunter et l’aide éventuellement sollicitée. Ne comptez pas une aide comme acquise avant son attribution.
- Rassemblez les éléments financiers. Préparez le devis, une présentation de l’exploitation, les comptes disponibles et votre prévisionnel de trésorerie. Ces éléments permettent d’expliquer le projet et la capacité de remboursement ; la liste exacte des pièces dépend du financeur.
- Comparez les propositions écrites. Placez côte à côte le coût total, l’assurance, les services, les garanties, les échéances et les conditions de sortie.
La comparaison la plus utile porte sur le reste à financer après apport et aide attribuée, puis sur la trésorerie disponible après chaque échéance. Une offre moins chère au total n’est pas forcément la plus adaptée si son calendrier concentre les paiements au mauvais moment.
Pour comparer un achat et une location, prenez aussi en compte la valeur que le matériel pourrait conserver à la fin de la période. Cette valeur reste une estimation : l’usure, l’entretien et les possibilités de revente peuvent modifier le résultat. À l’inverse, une location peut comporter des frais de restitution qui ne figurent pas dans le seul montant des loyers.
Conditions et limites à vérifier avant de déposer une demande
- Durée et usage : la durée du financement doit rester inférieure à la durée d’utilisation réelle du matériel, sinon vous remboursez encore une machine dont vous n’avez plus l’usage ou dont la valeur a fortement baissé.
- Garanties : un prêt peut s’accompagner d’une caution, d’un gage sur le matériel financé ou d’autres sûretés. Identifiez ce qui est engagé et dans quels cas le financeur peut s’en prévaloir.
- Capacité de remboursement : le financeur examine les revenus de l’exploitation et ses dettes en cours. Un endettement déjà élevé peut réduire le montant accordé ou durcir les conditions.