Financement utilitaire entreprise : le loyer le plus bas peut coûter plus cher
Pour financer un utilitaire d’entreprise, le crédit convient si vous souhaitez conserver le véhicule, la LLD si vous préférez le restituer, et la LOA ou le crédit-bail si vous voulez garder une possibilité de rachat. Le bon choix dépend toutefois du coût total, du kilométrage et de votre trésorerie, pas seulement de la mensualité. Même sans bilan ou après un refus bancaire, un dossier adapté peut être étudié, sans garantie d’acceptation.
Choisir la formule en fonction de la sortie du contrat
Commencez par une question concrète : souhaitez-vous garder votre fourgon après plusieurs années d’utilisation ? Cette décision permet de départager les solutions plus sûrement qu’un loyer publicitaire. L’achat comptant évite les intérêts, mais immobilise immédiatement une trésorerie qui pourrait financer les stocks, les salaires ou le développement commercial.
Estimer le coût d’un financement utilitaire
Renseignez les montants de votre projet pour comparer les sommes versées au titre d’un crédit et d’une formule locative. Les deux estimations sont calculées séparément.
Crédit
Estimation du crédit
- Capital financé
- —
- Mensualité de crédit
- —
- Assurance mensuelle
- —
- Intérêts estimés
- —
- Assurance sur la durée
- —
- Frais
- —
- Total versé, apport inclus
- —
Formule locative
Estimation de la location
- Premier loyer
- —
- Loyers mensuels cumulés
- —
- Frais
- —
- Services
- —
- Frais de fin de contrat estimés
- —
- Total pendant le contrat
- —
- Prix de levée d’option
- —
- Total avec rachat
- —
Résultats indicatifs, calculés à partir des seules données saisies. Pour le crédit, la mensualité est estimée par la formule M = P × r / (1 − (1 + r)−n), où P est le capital financé, r le taux mensuel (taux annuel nominal divisé par 12) et n le nombre de mensualités. À taux nul, le capital est réparti à parts égales sur la durée. La TVA, la fiscalité, les assurances et les frais réels dépendent du contrat et ne sont pas déterminés par cet outil. Le total locatif avec rachat est affiché uniquement si un prix de levée d’option est renseigné.
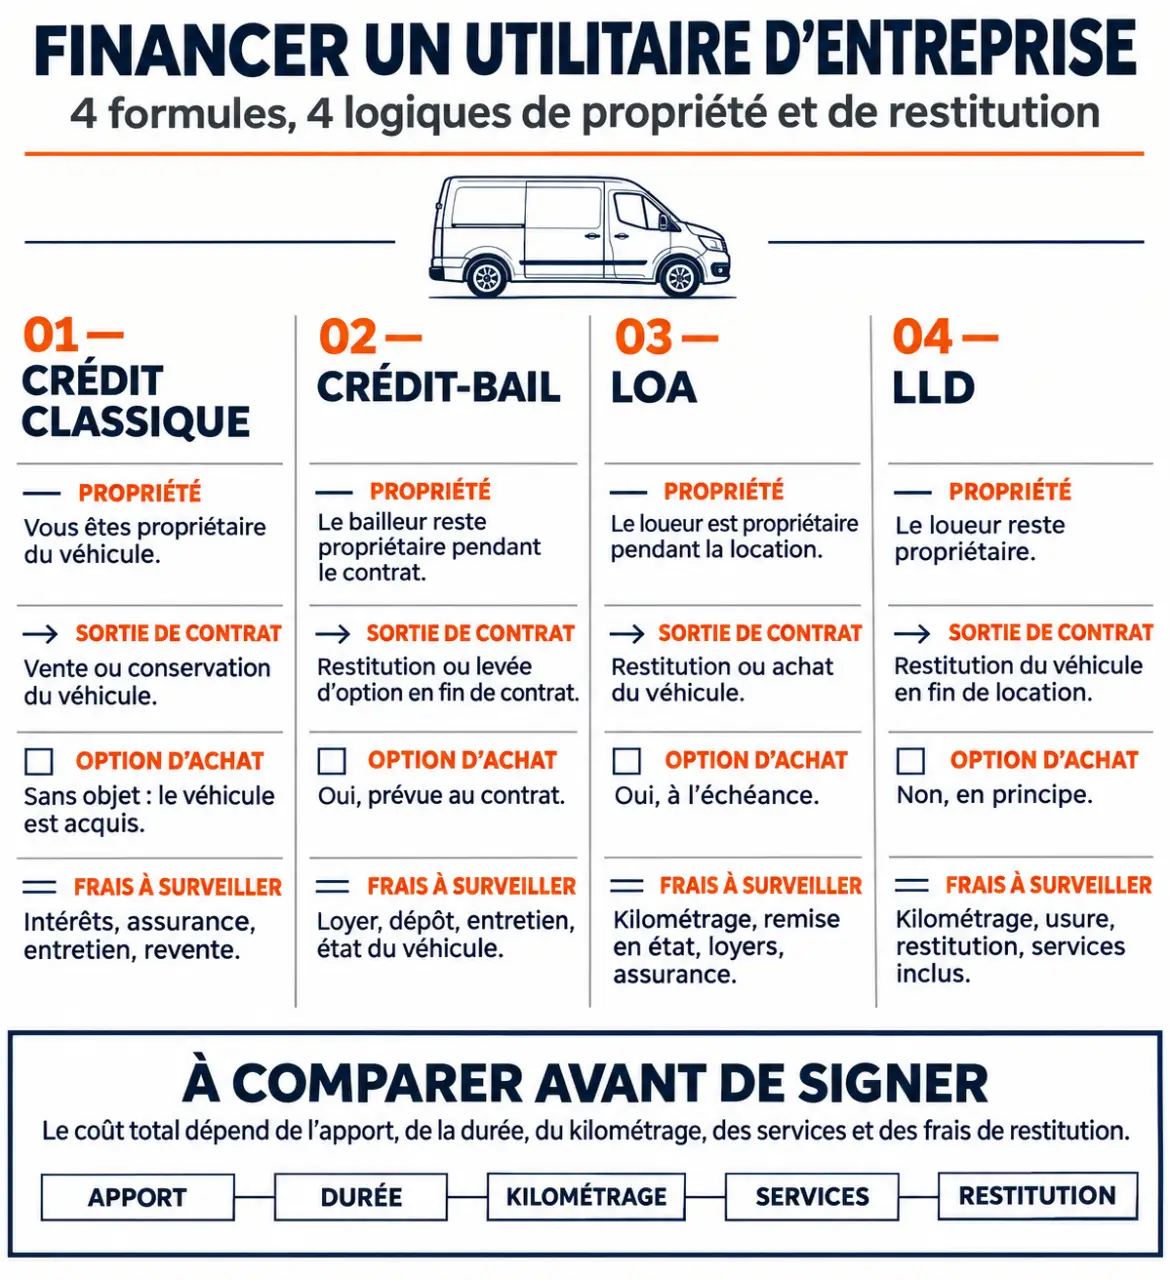
| Solution | Propriété du véhicule | Fin du financement | Point de vigilance |
|---|---|---|---|
| Crédit classique | L’entreprise est propriétaire dès l’achat | Véhicule conservé ou revendu librement, sous réserve des garanties consenties | Intérêts, entretien et risque de revente |
| Crédit-bail professionnel | Le bailleur reste propriétaire | Rachat possible au montant contractuel ou restitution | Option d’achat et conditions de sortie |
| LOA | Le loueur reste propriétaire | Achat possible en levant l’option, sinon restitution | Premier loyer, kilométrage et prix de rachat |
| LLD | Le loueur reste propriétaire | Restitution, sans option d’achat contractuelle | Kilomètres excédentaires et remise en état |
La LOA et le crédit-bail reposent sur une logique proche : louer avec une possibilité d’achat. Les appellations commerciales ne suffisent donc pas à les distinguer ; comparez les clauses. Les contrats locatifs proposés s’étendent généralement de 24 à 60 mois, avec des variations selon le véhicule et le financeur.
Le crédit peut aussi financer l’intégralité du prix : Peugeot annonce un financement jusqu’à 100 % du prix d’achat, sur une durée de 1 à 6 ans, sous réserve d’acceptation. Cela ne signifie pas que toutes les dépenses annexes sont incluses ni que tout dossier sera accepté.
Comparer le coût réel, pas uniquement la mensualité
Une offre de financement d’utilitaire pour entreprise doit être comparée à véhicule, durée et kilométrage équivalents. Vérifiez également si les montants sont exprimés hors taxes ou toutes taxes comprises. Un loyer inférieur peut cacher un premier versement important, moins de services ou un prix de rachat élevé.
Reconstituer toutes les sommes à payer
Pour une location, additionnez le premier loyer, les loyers suivants, les frais de dossier, les services obligatoires et les frais de fin de contrat prévisibles. Ajoutez l’option d’achat si vous comptez conserver le véhicule. Pour un crédit, retenez l’apport, les échéances, les frais et les assurances, puis estimez séparément la valeur de revente.
- Premier loyer majoré : il réduit parfois les loyers suivants, mais n’est généralement pas remboursé.
- Dépôt de garantie : distinct du loyer, il peut être restitué selon les conditions contractuelles.
- Services : entretien, pneumatiques, assistance et assurance ne sont pas systématiquement inclus.
- Sortie anticipée : demandez le calcul des indemnités avant de signer.
Le rythme des encaissements compte autant que leur montant. Comme une pendule, un loyer tombe à intervalles réguliers, même lorsque les clients paient en retard ou que l’activité ralentit. Placez les échéances envisagées sur votre prévisionnel mensuel : une formule supportable en moyenne peut devenir difficile pendant un creux saisonnier. Préserver un matelas de trésorerie peut alors être plus utile que verser un apport élevé.
Anticiper kilomètres, usure et immobilisation
En LLD ou en LOA, faites préciser le tarif des kilomètres supplémentaires, les possibilités d’ajustement du forfait et le référentiel de restitution. Pour un artisan transportant des matériaux, les impacts sur la carrosserie et l’usure du compartiment de chargement méritent une attention particulière. Vérifiez aussi si l’assistance comprend un véhicule de remplacement adapté : une simple voiture ne remplace pas un fourgon frigorifique.
Adapter le véhicule, la fiscalité et les aides à votre activité
Le financement ne corrige pas un mauvais choix technique. Avant de comparer les offres, fixez le volume utile, la charge transportée, les aménagements et les trajets habituels. Un utilitaire d’occasion peut réduire le montant à financer ; son âge, son kilométrage et son état peuvent toutefois limiter les contrats disponibles ou augmenter les frais d’entretien.
TVA récupérable et charges déductibles : deux mécanismes distincts
Sur un véritable véhicule utilitaire ouvrant droit à déduction, la TVA sur l’achat ou les loyers peut être récupérable à 100 %, sous réserve des conditions applicables, de l’usage et de factures conformes. Une entreprise en franchise en base de TVA ne la récupère pas. L’appellation commerciale du véhicule ne suffit pas à établir son traitement fiscal.
La déductibilité concerne, elle, le résultat imposable. Au régime réel, les loyers professionnels peuvent constituer des charges déductibles selon les règles applicables. À l’achat, le véhicule est généralement immobilisé et amorti ; le remboursement du capital emprunté n’est pas une charge déductible. Au régime micro, les dépenses réelles ne se déduisent pas séparément du chiffre d’affaires. Faites valider la comparaison par votre expert-comptable.
Vérifier les aides avant de commander un utilitaire propre
Pour un modèle électrique ou à faibles émissions, confrontez l’autonomie en charge, la recharge disponible et la charge utile à vos tournées. Les aides territoriales peuvent modifier le reste à financer, mais leurs conditions évoluent. Le dispositif régional Sud présenté prévoit, pour certains véhicules, 3 000 à 15 000 euros dans le neuf et 500 à 7 500 euros dans l’occasion.
Il vise notamment certains utilitaires propres de moins de 3,5 tonnes, avec une demande à déposer avant la livraison. Vérifiez l’ouverture du dispositif, votre éligibilité, les règles de cumul et le calendrier avant tout engagement. Ne considérez pas une subvention non accordée comme une trésorerie acquise.
Présenter un dossier finançable, même sans bilan
Les indépendants, micro-entrepreneurs, TPE et sociétés peuvent solliciter un financement. L’accord dépend cependant de la capacité de remboursement, de l’endettement et de la visibilité sur l’activité. Sans bilan, le financeur cherchera d’autres preuves : commandes signées, contrats récurrents, expérience du dirigeant et prévisionnel crédible.
- Justificatif d’immatriculation adapté, statuts si nécessaire et identité du dirigeant.
- Bilans et comptes de résultat des 3 dernières années, lorsqu’ils existent.
- Relevés bancaires et situation des engagements financiers selon les demandes.
- Prévisionnel de trésorerie pour une création ou un développement.
- Devis du véhicule, aménagements inclus, apport disponible et kilométrage prévu.
Après un refus, demandez quel point bloque avant de déposer une nouvelle demande : prix trop élevé, incidents bancaires, endettement ou manque de visibilité. Un utilitaire d’occasion moins coûteux, un apport compatible avec votre trésorerie ou un dossier mieux documenté peuvent changer l’analyse. Une location courte durée peut couvrir un besoin transitoire, mais son coût doit rester soutenable.
Un organisme spécialisé peut examiner un dossier refusé ailleurs, sans garantir son financement. Fimaloc annonce notamment une réponse sous 48 heures, sous réserve d’éligibilité. Vérifiez les garanties personnelles exigées et le coût complet : « sans apport » ne signifie ni sans frais ni sans engagement.
Demander des offres réellement comparables
Adressez le même cahier des charges à une banque, un concessionnaire ou un financeur spécialisé : véhicule précis, prix, apport maximal, durée, kilométrage et souhait de rachat. Demandez une proposition écrite détaillant les services, les assurances, les garanties et les conditions de sortie.
Avant de prendre rendez-vous, fixez votre budget mensuel soutenable et votre réserve minimale de trésorerie. Exigez ensuite deux lectures de chaque offre : ce que vous paierez pendant le contrat et ce que vous devrez à sa fin. C’est cette comparaison qui permet de choisir entre achat, crédit-bail, LOA et LLD sans déplacer simplement la dépense vers plus tard.