Micro-entreprise ou SARL : le bon choix dépend de vos charges et de votre projet
Entre micro-entreprise et SARL, le choix ne dépend pas uniquement du chiffre d’affaires prévu. Il repose aussi sur votre manière de travailler : exercez-vous seul, avez-vous des achats importants, souhaitez-vous récupérer la TVA, accueillir un associé ou développer une activité durable ? La micro-entreprise privilégie la simplicité. La SARL offre un cadre sociétaire plus structuré. Ces deux options répondent donc à des besoins différents.
Micro-entreprise et SARL : une différence de nature juridique
La micro-entreprise n’est pas une forme juridique autonome. Il s’agit d’un régime fiscal et social simplifié, principalement applicable à l’entreprise individuelle. L’entrepreneur exerce en son nom, sans créer de personne morale distincte. Il déclare son chiffre d’affaires encaissé et bénéficie, sous conditions, du régime micro-fiscal et micro-social.
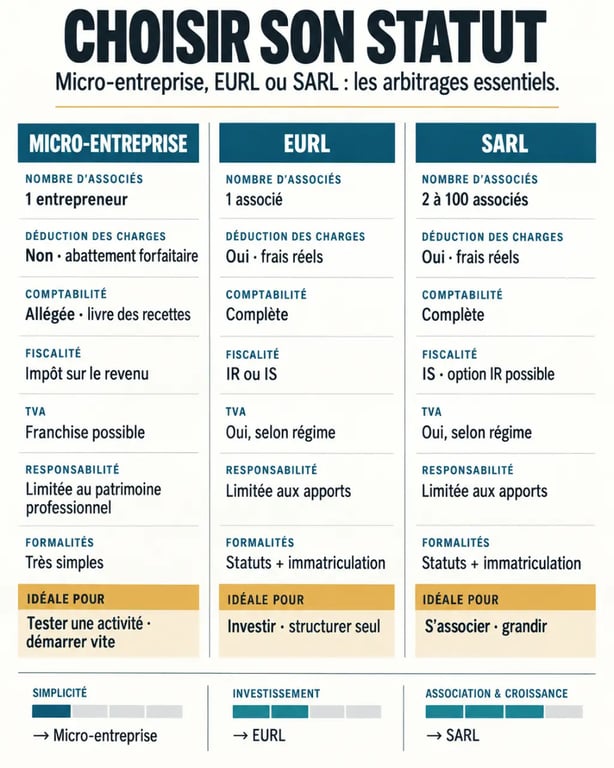
La SARL, ou société à responsabilité limitée, est une société commerciale dotée de sa propre personnalité morale. Elle peut réunir de 2 à 100 associés. Son fonctionnement repose sur des statuts, des règles de décision collective et des obligations comptables annuelles. Une personne qui entreprend seule peut créer une EURL, qui correspond à une SARL avec un associé unique.
Une SARL peut-elle être une micro-entreprise ?
Non, une SARL ne peut pas relever directement du régime de la micro-entreprise. En revanche, une EURL peut y être éligible sous certaines conditions : son associé unique doit être une personne physique, assurer la gérance et avoir soumis l’entreprise à l’impôt sur le revenu. Cette distinction compte, car le régime micro dépend d’une situation entrepreneuriale précise, et non de la volonté de réduire les formalités d’une société.
Les écarts qui changent réellement le coût et la gestion
| Critère | Micro-entreprise | SARL |
|---|---|---|
| Structure | Entreprise individuelle avec régime simplifié | Société avec personnalité morale |
| Associés | Impossible de s’associer | De 2 à 100 associés |
| Création | Déclaration d’activité en ligne | Statuts, capital, annonce légale, immatriculation, bénéficiaires effectifs |
| Charges professionnelles | Non déductibles au réel | Déductibles du résultat imposable si elles sont justifiées |
| Comptabilité | Livre des recettes et, selon l’activité, registre des achats | Comptes annuels, bilan, compte de résultat et formalités d’approbation |
| Fiscalité | Impôt sur le revenu avec abattement forfaitaire | Impôt sur les sociétés par défaut, option IR possible sous conditions |
| Plafond de chiffre d’affaires | Oui | Non |
La déduction des frais : le point souvent sous-estimé
En micro-entreprise, l’administration applique un abattement forfaitaire pour calculer le revenu imposable : 71 % pour la vente, l’hébergement et la restauration, 50 % pour les prestations de services BIC et 34 % pour les activités libérales et les services BNC. Vous ne pouvez pas déduire vos dépenses réelles, même si elles dépassent largement le montant de cet abattement.
Une SARL soumise à un régime réel peut déduire les dépenses engagées dans l’intérêt de l’activité : stock, matériel, local, véhicule utilisé professionnellement, sous-traitance, logiciels ou assurances. La société n’est pas automatiquement plus rentable, car sa création et son administration coûtent davantage. Toutefois, lorsque les frais deviennent élevés, la micro-entreprise peut imposer un revenu calculé sur une base qui ne correspond plus au bénéfice réellement dégagé.
Fiscalité, cotisations et TVA : comparer ce qui reste vraiment
Le micro-entrepreneur paie ses cotisations en fonction du chiffre d’affaires déclaré. Les taux mentionnés sont de 12,3 % pour les activités de vente, de restauration et d’hébergement, et d’environ 21,1 % à 21,2 % pour de nombreuses prestations de services. En l’absence de chiffre d’affaires, aucune cotisation micro-sociale n’est généralement due. L’impôt sur le revenu reste calculé selon le régime choisi, avec une option possible pour le versement libératoire : 1 % pour la vente, 1,7 % pour les prestations de services BIC et 2,2 % pour les activités BNC.
En SARL, le régime social dépend de la place du gérant dans le capital. Le gérant majoritaire relève du régime des travailleurs non salariés. Le gérant minoritaire ou égalitaire est assimilé salarié lorsqu’il est rémunéré. Les cotisations ne suivent donc pas la même logique qu’en micro-entreprise et peuvent rester dues lorsque l’activité traverse une période moins favorable.
TVA : un avantage apparent qui peut devenir un frein
La franchise en base de TVA évite au micro-entrepreneur de facturer et de déclarer la TVA tant que les seuils applicables sont respectés. En contrepartie, il ne récupère pas la TVA sur ses achats. Pour un consultant qui engage peu de dépenses, cette situation peut être pratique. Pour un artisan qui achète des matériaux, un commerçant qui constitue un stock ou une activité qui doit s’équiper, l’absence de récupération de TVA réduit directement la marge.
Pour comparer les deux régimes, suivez votre activité entre les encaissements clients et le compte bancaire. Chaque achat, acompte fournisseur, remboursement d’emprunt ou période de stock immobilisé pèse sur la trésorerie. Le régime micro se concentre surtout sur le chiffre d’affaires encaissé. Une société au réel permet de mieux prendre en compte les flux sortants. Avant de choisir, cartographiez ces mouvements mois par mois au lieu de comparer uniquement les taux de cotisations.
Seuils, responsabilité et formalités : ce que la croissance impose
Le régime micro est plafonné à 203 100 € de chiffre d’affaires HT pour la vente de marchandises, la restauration et l’hébergement, et à 83 600 € pour les prestations de services et les professions libérales. Les meublés de tourisme non classés relèvent d’un seuil de 15 000 €. Le dépassement de ces limites doit être anticipé : il peut modifier le régime applicable et obliger l’entrepreneur à revoir sa gestion, sa TVA et sa comptabilité.
La création d’une micro-entreprise reste légère : déclaration de début d’activité, tenue des registres requis et conservation des factures et justificatifs pendant 10 ans. La SARL nécessite la rédaction des statuts, le dépôt du capital, la publication d’une annonce légale, l’immatriculation et la déclaration des bénéficiaires effectifs. Au moins 20 % des apports en numéraire doivent être versés à la création. Le solde peut être libéré dans les 5 ans.
La responsabilité des associés d’une SARL est en principe limitée à leurs apports. Cette protection connaît toutefois des limites en cas de caution personnelle ou de faute de gestion. L’entrepreneur individuel bénéficie également d’une séparation entre patrimoine professionnel et patrimoine personnel selon les règles applicables à l’entreprise individuelle. Dans les deux cas, une garantie bancaire personnelle peut réduire concrètement la protection recherchée et mérite donc une attention particulière.
Quel choix selon votre projet entrepreneurial ?
- Choisissez la micro-entreprise si vous démarrez seul, avec peu de dépenses, une activité de test ou une prestation simple, et si vous souhaitez limiter la gestion administrative.
- Préférez la SARL si vous créez à plusieurs, investissez dans du matériel ou du stock, envisagez un local, voulez déduire vos frais réels ou prévoyez de dépasser durablement les plafonds du régime micro.
- Étudiez l’EURL si vous êtes seul mais recherchez un cadre sociétaire, ou si vos frais professionnels rendent le régime micro moins avantageux.
Le statut qui permet de « payer moins de charges » n’existe pas dans l’absolu. Comparez le chiffre d’affaires, les dépenses, la TVA récupérable, la rémunération souhaitée, la protection sociale et le temps consacré à l’administration. Un simulateur de cotisations de l’Urssaf et un comparateur de statuts permettent d’étudier plusieurs hypothèses avant l’immatriculation. Le bon choix est celui qui reste cohérent lorsque l’activité grandit, et pas seulement celui qui semble le moins coûteux au lancement.