Dépôt de capital social : gagner 72 h sans bloquer votre Kbis
Le dépôt de capital social est une étape bloquante pour créer une SAS, une SASU, une SARL, une EURL ou une SA. Sans attestation de dépôt des fonds, l’immatriculation ne peut pas aboutir. Pour réduire les délais, il faut choisir le bon dépositaire, préparer un dossier cohérent et verser le montant requis dès le départ. Selon l’option retenue, l’attestation peut être délivrée en quelques heures ou nécessiter plusieurs jours.
Ce que le dépôt de capital prouve avant l’immatriculation
Lorsqu’une société est en formation, les associés ou actionnaires versent leurs apports en numéraire sur un compte bloqué ouvert au nom de la société en formation. Le dépositaire remet ensuite une attestation de dépôt des fonds. Ce document confirme que le capital indiqué dans les statuts a bien été versé, au moins dans la proportion exigée par la loi.
Calcul du capital à libérer à la constitution
Estimez le montant à verser immédiatement et le solde pouvant être libéré dans les 5 ans suivant l’immatriculation.
Règles appliquées
- SAS, SASU et SA : au moins 50 % du capital souscrit à la constitution.
- SARL et EURL : au moins 20 % du capital souscrit à la constitution.
- SA : capital minimum légal de 37 000 €.
- SAS, SASU, SARL et EURL : capital minimum légal usuel de 1 €.
Résultat
Ce résultat concerne uniquement les apports en numéraire. Il s’agit d’une estimation informative ; les statuts et les règles applicables à votre situation doivent être vérifiés.
Cette attestation accompagne le dossier transmis via le guichet unique des formalités des entreprises. Après l’immatriculation, la présentation du Kbis permet de débloquer les fonds et de les transférer vers le compte professionnel de la société.
Trois apports, mais un traitement différent
L’apport en numéraire correspond à une somme d’argent. C’est le seul apport qui fait l’objet d’un dépôt sur un compte bloqué. L’apport en nature désigne un bien, comme un véhicule, du matériel ou un logiciel. Il entre dans le capital et doit être libéré intégralement dès la constitution. Sa valorisation peut nécessiter l’intervention d’un commissaire aux apports. Enfin, l’apport en industrie consiste en un savoir-faire, un travail ou des compétences. Il peut donner droit à des titres ou à une part des bénéfices selon les statuts, mais ne compose pas le capital social.
Calculer la somme à verser sans immobiliser plus que nécessaire
Il faut distinguer le capital souscrit, c’est-à-dire le montant total promis par les associés, du capital libéré, la part effectivement versée lors de la création. Le capital minimum est de 1 € pour une SAS, une SASU, une SARL, une EURL et les sociétés civiles. Pour une SA, il est fixé à 37 000 €.
| Forme de société | Capital minimum | Part minimale à libérer en numéraire | Solde à verser |
|---|---|---|---|
| SAS / SASU | 1 € | 50 % | Dans les 5 ans suivant l’immatriculation |
| SARL / EURL | 1 € | 20 % | Dans les 5 ans suivant l’immatriculation |
| SA | 37 000 € | 50 % | Dans les 5 ans suivant l’immatriculation |
La règle des 50 % pour les SAS, les SASU et les SA s’inscrit notamment dans le cadre de l’article L225-3 du Code de commerce. Ainsi, pour une SASU dotée d’un capital de 5 000 €, le fondateur doit déposer au moins 2 500 €. Les 2 500 € restants peuvent être appelés ultérieurement par le président. Pour une SARL au même capital, 1 000 € suffisent au départ.
Un capital à 1 € est légal, mais rarement stratégique
Le minimum légal ne correspond pas à un budget de démarrage. Un capital très faible peut fragiliser la perception de l’entreprise auprès d’un bailleur, d’une banque ou de fournisseurs qui accordent des délais de paiement. Le montant adapté dépend des premières dépenses incompressibles : assurance, stock, matériel, dépôt de garantie, trésorerie de lancement ou honoraires.
La libération partielle permet de préserver la trésorerie personnelle, mais le capital doit être entièrement libéré pour bénéficier, sous les autres conditions requises, du taux réduit d’IS à 15 % jusqu’à 42 500 € de bénéfice. Le montant choisi doit donc tenir compte des besoins immédiats et des conséquences fiscales, pas seulement du minimum autorisé.
Banque, solution en ligne ou notaire : comparer le délai d’attestation
Le dépositaire doit être un établissement habilité à recevoir les fonds ou un notaire. Un établissement de paiement ne peut pas recevoir un dépôt de capital. La Caisse des Dépôts et Consignations n’est plus une option : elle a cessé cette activité le 1er juin 2021.
| Solution | Délai habituel pour l’attestation | Coût indicatif | À privilégier si… |
|---|---|---|---|
| Banque en ligne | Quelques heures à 72 h | 0 € à 100 € | Le dossier est complet et le délai est prioritaire |
| Banque traditionnelle | 3 à 7 jours, parfois jusqu’à 1 semaine | 50 € à 150 € | Vous souhaitez une relation bancaire locale |
| Notaire | De 12 h à 5 jours | 100 € à 250 € | Le dossier comporte une situation patrimoniale ou juridique plus complexe |
Les délais ne dépendent pas uniquement de la solution choisie. Le contrôle d’identité, l’origine des fonds, la présence d’associés non-résidents, l’exactitude de la dénomination sociale et les week-ends peuvent rallonger l’instruction. Certaines offres en ligne annoncent une attestation sous 24 à 72 h, mais ce délai commence réellement lorsque le dossier est recevable et que le virement est crédité.
Penser au parcours complet, pas seulement à l’attestation
Comparer deux dépositaires revient à examiner deux étapes du même parcours. La première concerne la rapidité d’émission de l’attestation. La seconde porte sur ce qui se passe après l’obtention du Kbis. Vérifiez la facilité de transmission du justificatif d’immatriculation, l’ouverture du compte professionnel définitif, les modalités de déblocage et les interlocuteurs disponibles en cas d’écart entre les statuts et le dépôt.
Une attestation reçue très vite perd son intérêt si les fonds restent difficiles à mobiliser pour payer les premières dépenses de l’entreprise. Le choix du dépositaire doit donc tenir compte du délai, du coût et de la simplicité du déblocage.
La procédure en 5 actions pour éviter un dossier bloqué
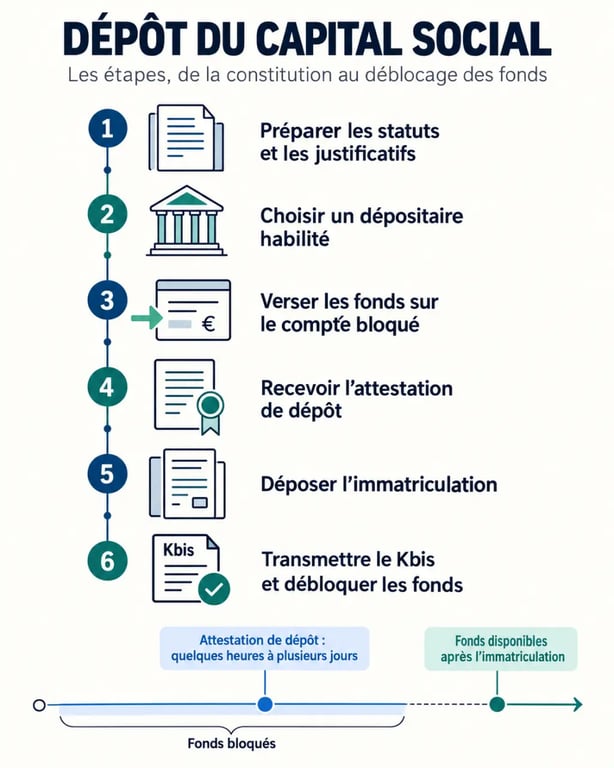
- Fixer le capital et la répartition des titres. Déterminez le montant souscrit, la part libérée immédiatement et la contribution de chaque associé.
- Préparer les projets de statuts. Ils doivent indiquer la dénomination, la forme sociale, le capital, les apports et leur répartition avec une parfaite cohérence.
- Choisir le dépositaire et transmettre les pièces. Les exigences varient, mais la vérification d’identité et les justificatifs relatifs à la société sont systématiques.
- Verser les fonds. Le dépôt peut être réalisé par virement, par chèque bancaire émis par une banque domiciliée en France ou en espèces, selon les modalités acceptées par le dépositaire.
- Récupérer l’attestation puis déposer l’immatriculation. Après la signature des statuts, l’attestation rejoint le dossier envoyé au guichet unique.
Les documents à anticiper
Prévoyez généralement une pièce d’identité du dirigeant et des associés concernés, un justificatif de domicile, le projet de statuts, la liste des souscripteurs mentionnant les montants versés et les informations relatives à la société en formation. Le dépositaire peut aussi demander un justificatif de l’origine des fonds.
Pour éviter les allers-retours, vérifiez avant le virement l’orthographe exacte de la dénomination sociale, le montant du capital et l’identité des souscripteurs. Ces éléments doivent correspondre mot pour mot aux statuts et à l’attestation. Une simple différence de dénomination ou de montant peut imposer une régularisation et retarder l’immatriculation.
Après le Kbis : déblocage des fonds et sortie en cas d’abandon
Dès que la société est immatriculée, transmettez son Kbis au dépositaire. Les fonds sont alors transférés vers le compte bancaire professionnel de la société, généralement sous 48 à 72 h. Le capital devient utilisable pour les dépenses de l’activité, sans pour autant devenir le patrimoine personnel du dirigeant.
Si la société n’est finalement pas immatriculée, les fonds ne sont pas perdus. Après un délai de 6 mois, les apporteurs peuvent demander leur restitution sur présentation d’une ordonnance du président du tribunal de commerce. Il est donc prudent de conserver l’attestation, les preuves de virement et l’ensemble des échanges avec le dépositaire jusqu’à la finalisation de la création.
Les erreurs qui retardent le plus souvent le Kbis
- Déposer une somme inférieure au minimum de libération applicable à la forme sociale choisie ;
- Modifier le capital, la répartition des apports ou la dénomination après l’émission de l’attestation sans régulariser les documents ;
- Choisir un prestataire qui n’est pas habilité à recevoir un dépôt de capital ;
- Attendre la dernière minute pour effectuer le virement, notamment avant un week-end ou un jour férié ;
- Oublier que les apports en nature doivent être libérés intégralement dès la constitution.
En pratique, la voie la plus rapide consiste à préparer les statuts et le dossier d’identité en parallèle, puis à sélectionner le dépositaire selon votre échéance réelle. Comptez le délai d’émission de l’attestation, mais aussi le temps nécessaire à l’immatriculation et au déblocage des fonds. Entre le dépôt initial et la disponibilité de l’argent sur le compte professionnel, le parcours prend souvent 1 à 3 semaines.