Agence finance : clarifiez les honoraires, les risques et la mission avant de signer
Faire appel à une agence finance peut aider à structurer un projet d’investissement, trouver un financement, optimiser une trésorerie ou reprendre le contrôle de ses décisions patrimoniales. Mais cette expression recouvre des intervenants aux métiers très différents. Avant de transmettre des informations financières ou de signer une lettre de mission, vérifiez ce que l’agence fait réellement, comment elle est rémunérée et jusqu’où va son accompagnement.
Ce qu’une agence finance peut réellement apporter
Une agence finance intervient généralement comme intermédiaire, conseil ou pilote opérationnel sur des sujets financiers. Son rôle ne consiste pas forcément à « trouver de l’argent ». Elle peut aussi clarifier une situation, comparer des solutions, préparer un dossier ou coordonner plusieurs partenaires. La valeur du service dépend donc moins du terme employé que de la mission définie.
Financement, trésorerie et montage de dossier
Pour une entreprise, l’accompagnement peut porter sur la recherche d’un prêt professionnel, d’un crédit-bail, d’une ligne de trésorerie ou d’une solution d’affacturage. L’agence aide alors à présenter un dossier lisible : besoin chiffré, prévisions, capacité de remboursement, garanties envisageables et calendrier du projet. Une demande bien préparée évite surtout les incohérences entre les comptes, le discours commercial et les montants sollicités.
Pour un particulier, les missions concernent souvent le crédit immobilier, le regroupement de crédits, l’assurance emprunteur ou l’organisation d’un projet patrimonial. Dans ce cas, l’agence peut comparer des offres et accompagner les échanges avec les établissements, sans pouvoir garantir l’accord final d’un prêteur. La décision appartient toujours à l’organisme sollicité.
Conseil stratégique et mise en relation
Certaines structures vont au-delà du financement ponctuel. Elles analysent la rentabilité d’un investissement, la structure d’endettement, la protection du dirigeant, le besoin en fonds de roulement ou la diversification d’un patrimoine. D’autres se limitent à la mise en relation avec une banque, un assureur, un investisseur ou un expert partenaire.
Cette distinction compte. Une mise en relation n’a ni la profondeur ni le niveau de responsabilité d’une recommandation financière personnalisée. Demandez donc ce que l’agence analyse elle-même, ce qu’elle délègue et ce qui figure concrètement dans ses livrables.
Identifier le bon interlocuteur avant de signer
Le mot « agence » peut désigner un courtier, un cabinet de conseil, une société de gestion, un conseiller en investissements, un intermédiaire en assurance ou un apporteur d’affaires. Ces statuts n’autorisent pas tous les mêmes prestations. La première étape consiste à demander sous quel cadre l’interlocuteur exerce et quelle mission précise il propose.
Vérifier les compétences adaptées à votre besoin
Un projet d’achat immobilier n’appelle pas les mêmes compétences qu’une levée de fonds ou qu’une allocation d’épargne. Pour un crédit, le professionnel doit maîtriser les critères des organismes prêteurs, les garanties et les assurances. Pour une stratégie patrimoniale, il doit pouvoir expliquer les risques, l’horizon de placement, la liquidité et les conséquences fiscales sans transformer des hypothèses en certitudes.
Demandez des exemples de dossiers comparables au vôtre, sans exiger d’informations confidentielles sur d’autres clients. Un interlocuteur sérieux sait décrire sa méthode : documents demandés, étapes d’analyse, partenaires sollicités, délais indicatifs et conditions de fin de mission. Les promesses de financement rapide, de rendement certain ou d’acceptation « sans condition » doivent au contraire vous alerter.
La vigie financière : regarder les détails avant qu’ils ne deviennent coûteux
Une bonne agence finance repère les signaux faibles que le client, concentré sur son objectif, peut négliger. Une mensualité supportable aujourd’hui peut devenir fragile si les revenus varient. Une trésorerie positive peut masquer des échéances fournisseurs proches. Un placement attractif peut immobiliser des fonds nécessaires à un apport.
Cette lecture des angles morts est souvent plus utile qu’une simple comparaison de taux. Elle conduit à examiner les dates de décaissement, les clauses de remboursement anticipé, les garanties personnelles et le scénario le moins favorable. Celui-ci permet de tester concrètement la solidité du projet avant de s’engager.
Les honoraires : ce qu’il faut comprendre avant tout engagement
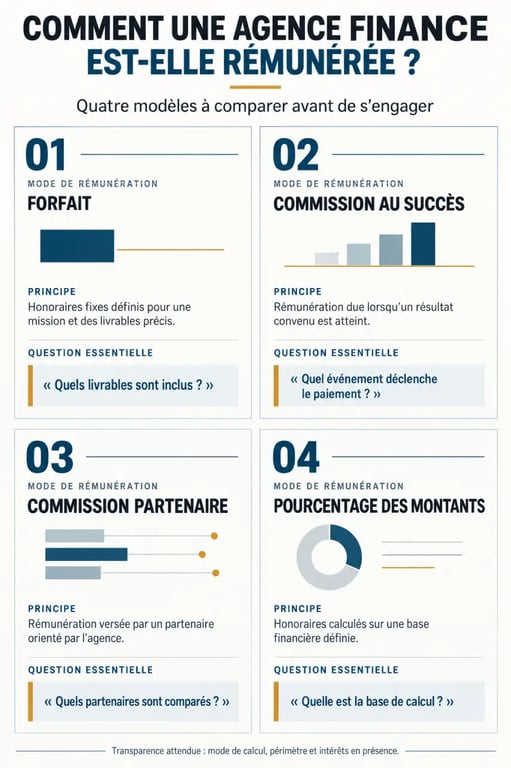
La rémunération est un critère central, car elle peut influencer les solutions présentées. Une agence peut facturer des honoraires fixes, percevoir une commission versée par un partenaire, appliquer un pourcentage sur le financement obtenu ou combiner plusieurs modes de rémunération. Aucun modèle n’est automatiquement mauvais. Le problème vient de l’absence d’explication claire sur le coût total et les conditions de paiement.
| Mode de rémunération | Ce qu’il implique | Point à demander |
|---|---|---|
| Forfait | Montant connu pour une mission définie | Les livrables inclus et les éventuels frais additionnels |
| Commission au succès | Rémunération liée à l’aboutissement de l’opération | Le fait générateur exact : accord, signature ou déblocage des fonds |
| Commission partenaire | Rémunération versée par l’établissement proposé | Les partenaires comparés et l’existence d’alternatives externes |
| Pourcentage des montants | Coût évoluant avec l’encours ou le financement | Le taux appliqué, le plafond et la base de calcul |
Les conditions doivent être écrites avant le démarrage : montant ou méthode de calcul, taxes éventuelles, frais de dossier, remboursement des dépenses et conséquences d’une annulation. Il faut aussi savoir si des honoraires restent dus lorsque le client renonce après la présentation d’une solution. Une lettre de mission précise protège les deux parties et réduit les malentendus.
Demandez également si l’agence perçoit une rémunération d’un établissement recommandé. Cette information ne suffit pas à conclure qu’un conseil est inadapté, mais elle permet de mieux comprendre les intérêts en présence. Vous pourrez alors demander quelles autres options ont été examinées et pourquoi elles ont été écartées.
Préparer l’échange pour obtenir un accompagnement utile
La qualité des réponses dépend largement de la clarté du besoin formulé. Arriver avec des documents incomplets ou un objectif vague pousse souvent l’agence à proposer une solution standard. Mieux vaut distinguer ce qui est indispensable de ce qui est souhaitable : montant minimal, échéance, niveau de risque acceptable, apport disponible, mensualité maximale ou marge de sécurité à préserver.
Réunir les informations qui permettent une analyse sérieuse
Un particulier peut préparer ses revenus, charges récurrentes, crédits en cours, épargne mobilisable, avis d’imposition et éléments relatifs au bien ou au projet visé. Une entreprise gagnera à réunir ses derniers comptes, ses relevés de trésorerie, son prévisionnel, son carnet de commandes, le détail de ses dettes et les devis liés à l’investissement.
Les documents doivent être à jour. Une analyse fondée sur une situation ancienne produit des recommandations fragiles. Signalez aussi les éléments susceptibles de modifier le dossier, comme une baisse de revenus attendue, une dépense importante, un changement de statut ou une échéance prochaine. L’agence pourra ainsi apprécier la situation sur une base plus réaliste.
Poser les questions qui révèlent la qualité du conseil
Au premier rendez-vous, demandez quelles options ne seront pas retenues et pourquoi. Interrogez l’agence sur les risques, les frais totaux, les garanties demandées, les délais réalistes et les solutions de repli en cas de refus. Une réponse utile ne se résume pas à un produit : elle explique les arbitrages et leurs conséquences sur votre budget ou votre trésorerie.
Demandez aussi qui sera votre interlocuteur pendant la mission, à quelle fréquence vous recevrez des informations et quels événements peuvent entraîner des frais supplémentaires. Ces questions permettent de distinguer un accompagnement suivi d’une simple transmission de coordonnées.
Enfin, conservez les propositions et les échanges importants par écrit. Cette traçabilité permet de comparer sereinement plusieurs interlocuteurs et de décider sans pression. Elle aide aussi à vérifier que les engagements annoncés correspondent bien à la lettre de mission.
Choisir une agence finance revient à choisir une méthode, un niveau de transparence et un partenaire capable de confronter votre projet aux faits. Un accompagnement utile rend les coûts, les risques et les décisions suffisamment clairs pour vous permettre de vous engager en connaissance de cause.